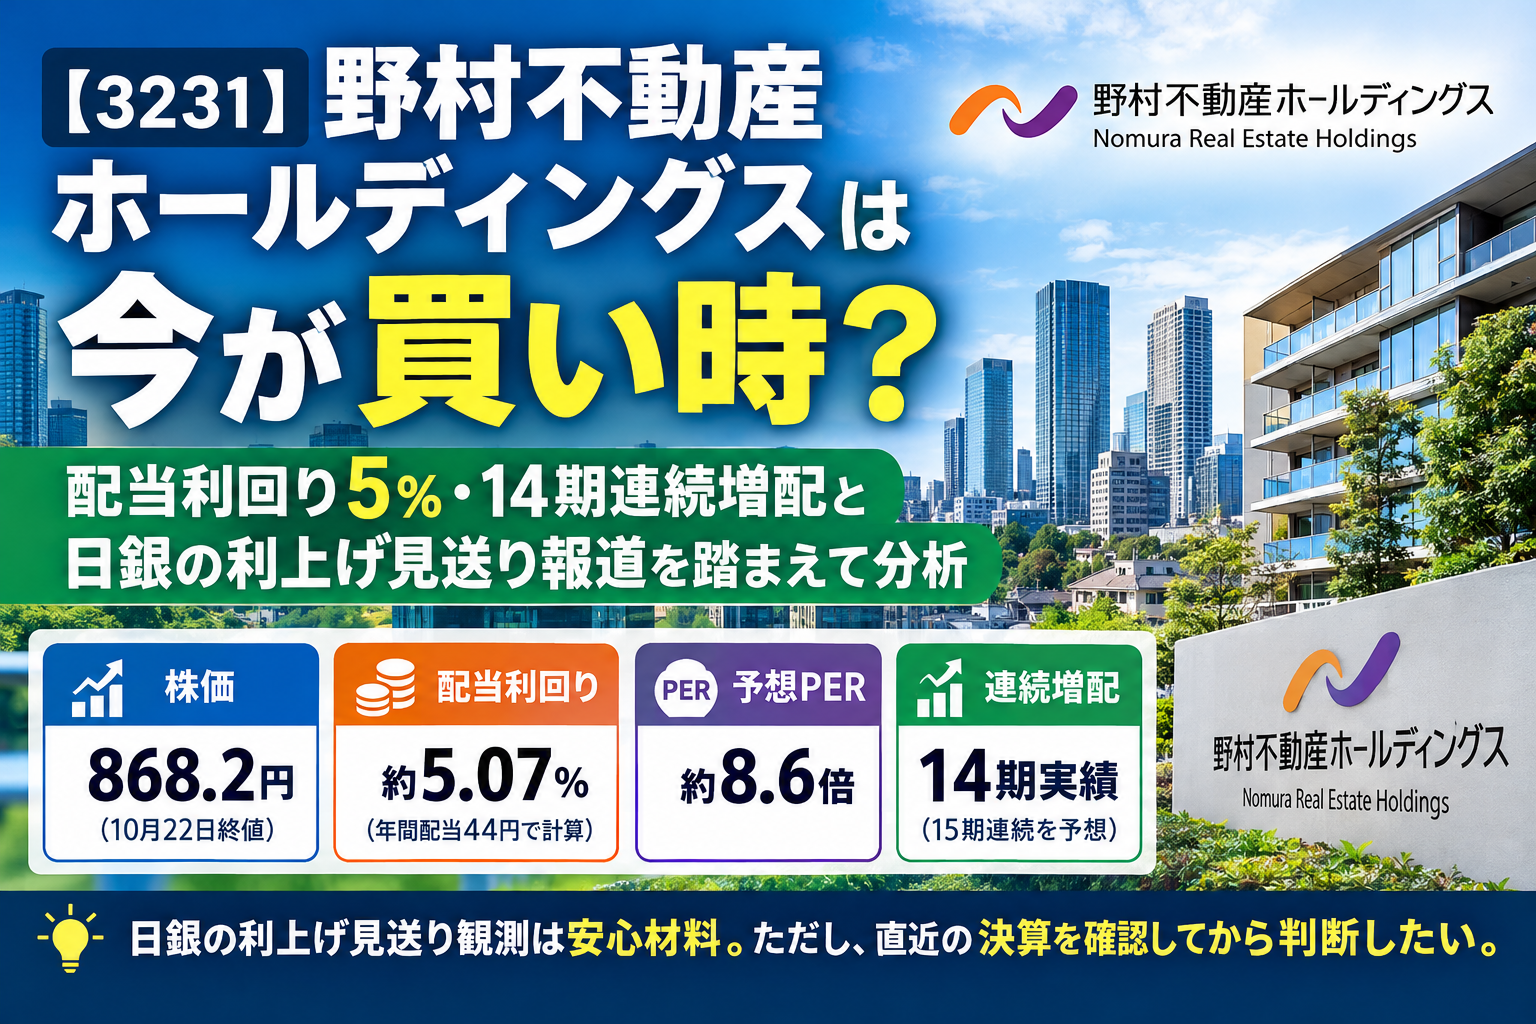
野村不動産ホールディングス(3231)は、2026年10月22日終値が868.2円、会社予想の年間配当44円に対して配当利回りは約5.07%、予想PERは約8.6倍です。2026年3月期まで14期連続増配を達成し、2027年3月期も15期連続増配を予想しています。
一方、直近の第1四半期決算は減収減益で、借入金の多い不動産会社にとって金利上昇は無視できないリスクです。
ただし、2026年10月22日時点では、日銀が10月29・30日の金融政策決定会合で利上げを見送るとの報道が出ています。10月の追加利上げが見送られれば、目先の金利上昇に対する警戒感が和らぐ可能性があります。
私の結論は、長期保有を前提に少額から分割購入を検討する余地はあるものの、10月29日の中間決算を確認するまでは大きく買わないというものです。
今回は、日銀の利上げ見送り観測を踏まえ、私の8項目の投資基準に沿って、配当の持続性、割安度、業績、金利リスクを整理します。
※株価・指標は2026年10月22日終値など、同日時点で確認した情報を基にした概算です。配当は会社予想であり、将来の実施を保証するものではありません。
1.野村不動産ホールディングスの基本情報と現在の株価
野村不動産ホールディングスは、「プラウド」ブランドの住宅分譲をはじめ、オフィス、商業施設、物流施設、ホテル、資産運用、仲介、建物管理などを展開する総合不動産グループです。
住宅販売だけでなく、オフィスや物流施設など幅広い事業を手掛けている点が特徴です。
2026年10月22日終値の868.2円を基準にすると、主な指標は次のとおりです。
| 項目 | 数値・内容 |
|---|---|
| 株価 | 868.2円(10月22日終値) |
| 2027年3月期の年間配当予想 | 44円 |
| 予想配当利回り | 約5.07% |
| 予想PER | 約8.6倍 |
| PBR | 約0.93倍 |
| 2026年3月期ROE | 約10.7% |
| 自己資本比率 | 28.3%(2026年6月末) |
配当利回りは約5%、予想PERは10倍未満、PBRも1倍未満です。
私の投資基準に照らすと、配当利回りと割安度の両面で魅力を感じる水準です。
さらに、日銀の10月利上げ見送り観測が強まっていることは、短期的には不動産株にとって安心材料になる可能性があります。
ただし、利上げ見送りは利下げを意味するわけではありません。 政策金利が据え置かれても、過去の利上げの影響や将来の追加利上げによって、借入コストが増える可能性は残ります。
PERやPBRが低いからといって、安全な割安株だと判断しないことが大切です。
2.14期連続増配の実績。2027年3月期は15期連続増配を予想
私が同社に注目する大きな理由は、長年にわたる増配実績です。
2026年3月期の年間配当は40円で、前期の34円から増配しました。これにより14期連続増配を達成しています。
さらに、2027年3月期は年間配当44円を予定しており、実現すれば15期連続増配となる見通しです。
| 年度 | 年間配当 | 前期比 |
|---|---|---|
| 2025年3月期 | 34円 | 増配 |
| 2026年3月期 | 40円 | 増配 |
| 2027年3月期 | 44円(予想) | 増配予想 |
私が評価したいのは、現在の配当利回りが高いだけでなく、継続的に配当を引き上げてきた点です。
2027年3月期の配当性向予想は43.7%です。利益のすべてを配当に回しているわけではなく、現時点の予想では極端に高い配当性向ではありません。
また、同社は総還元性向40~50%、DOE(自己資本配当率)4%を下限とする方針も掲げています。
ただし、連続増配の実績があっても、将来の増配や減配回避が保証されるわけではありません。
不動産市況の悪化や借入コストの上昇によって利益やキャッシュフローが落ち込めば、配当方針にも影響する可能性があります。
そのため、私は増配年数だけで判断せず、今後も配当を支えられる利益と財務基盤があるかを確認します。
3.業績は好調だったが、直近第1四半期は減収減益
2026年3月期の通期実績は、売上高9,425億円、事業利益1,473億円、親会社株主に帰属する当期純利益828億円でした。
会社資料では、売上高や各利益が過去最高となり、住宅分譲の平均価格上昇や収益不動産の売却増加などが業績を押し上げたと説明しています。
2027年3月期については、次の業績を予想しています。
| 項目 | 2027年3月期会社予想 |
|---|---|
| 売上高 | 1兆800億円 |
| 事業利益 | 1,500億円 |
| 当期純利益 | 860億円 |
| 年間配当 | 44円 |
増収増益を計画しているものの、事業利益の伸び率予想は前期比1.8%です。大幅な利益成長を見込む計画ではありません。
さらに注意したいのが、2026年7月30日に発表された2027年3月期第1四半期決算です。
前年同期比では、売上高13.7%減、営業利益30.6%減、事業利益29.8%減、純利益36.5%減となりました。
住宅・都市開発・海外などで減益となり、特に都市開発の事業利益は50.6%減、海外部門は赤字でした。
不動産会社は、物件の引き渡しや売却のタイミングによって四半期業績が変動するため、第1四半期だけで通期計画の達成可否を判断することはできません。
しかし、減益幅が大きいことも事実です。
10月29日に予定されている第2四半期決算では、次の点を確認したいと考えています。
- 第1四半期から業績の進捗が改善しているか
- 通期業績予想が維持されているか
- 年間配当44円の予想に変更がないか
日銀の利上げ見送り観測だけで安心するのではなく、会社自身の業績と配当余力を確認することが重要です。
4.私の8項目の投資基準で評価
ここで、私が日本株を評価する際に使っている8項目の基準に照らしてみます。
株価868.2円、会社の2027年3月期配当予想、2026年3月期実績および2026年6月末の財務情報を使用しています。
| 評価項目 | 同社の数値 | 評価 |
|---|---|---|
| 自己資本比率 | 28.3% | △ |
| 予想PER | 約8.6倍 | ◎ |
| ROE | 約10.7% | ◎ |
| 配当利回り | 約5.07% | ◎ |
| 総合利回り | 約5.07%(株主優待なし) | ◎ |
| 配当性向 | 43.7%予想 | 〇 |
| 連続増配年数 | 14期実績、15期連続を予想 | ◎ |
| 減配実績 | 直近10年で減配なしと判断 | ◎ |
8項目中7項目が〇または◎となり、配当投資の候補として魅力があります。
一方、自己資本比率は28.3%で、私の基準である40%を下回っています。
不動産開発・保有には多額の資金が必要となるため、自己資本比率だけで他業種と単純比較することはできません。同社は自己資本比率30%水準を財務指針としており、2026年6月末の28.3%はその水準を下回っています。
そのため、借入金の推移や支払利息の増加には注意が必要です。
なお、同社は株主優待を実施していないため、私の基準における総合利回りは配当利回りと同じ約5.07%です。
私の評価では、配当利回り・割安度・増配実績は高評価ですが、財務面と足元の業績には注意が必要な銘柄となります。
5.日銀の10月利上げ見送り報道。不動産株には追い風となるのか?
今回、投資判断を考えるうえで注目したいのが、日銀の金融政策です。
2026年10月22日時点では、日銀が10月29・30日の金融政策決定会合で追加利上げを見送るとの報道が出ています。
Reutersは10月20日、日銀が政策金利を1.25%に据え置く可能性が高いと報じました。また、報道では、物価見通しを引き上げる一方で、追加利上げは早ければ12月となる可能性も示されています。
ただし、これは正式決定ではありません。円安の進行など、経済・物価情勢の変化によって判断が変わる可能性もあります。
利上げ見送りが不動産株にとって安心材料となる理由
不動産会社は、土地の取得や建物の開発に多額の資金を必要とする業種です。
政策金利がさらに上昇すれば、新規借入や借り換えの金利負担が増え、利益が圧迫される可能性があります。
今回、10月の追加利上げが見送られれば、少なくとも短期的には金利上昇のペースに対する警戒感が和らぐ可能性があります。
これは、借入金の多い野村不動産ホールディングスにとって、投資家心理の面でプラス材料になり得ます。
ただし、金利上昇リスクがなくなったわけではない
注意したいのは、10月の利上げ見送りが今後の利上げ停止を意味するわけではないことです。
Reutersの報道では、12月にも追加利上げが行われる可能性が示されています。日銀の植田総裁や氷見野副総裁も、基調的な物価上昇率や緩和的な金融環境を踏まえ、今後の利上げに前向きな姿勢を示しています。
つまり、今回の見送り観測は、金利上昇リスクそのものがなくなるというよりも、追加利上げの時期が後ろ倒しになる可能性を示すものです。
実際、同社の2026年3月期の有利子負債は約1兆5,993億円、支払利息は189億円で、前期の159億円から増加しています。
2027年3月期第1四半期も支払利息は前年同期の約42億円から約50億円へ増えています。
金利が据え置かれても、過去の利上げの影響が借入金の借り換えなどを通じて徐々に表れる可能性があります。
また、金利が上昇すると、預金や債券の利回りが上がり、配当株の相対的な魅力が弱まることで、不動産株の評価が下がることも考えられます。
私は今回の報道を、野村不動産ホールディングスにとって目先の安心材料と考えますが、長期保有を前提とするなら、今後の金利動向と支払利息の推移を引き続き確認したいと思います。
6.今は買い時?私なら少額から分割購入を検討
2026年10月22日終値868.2円と年間配当44円の予想を前提に、配当利回りを計算してみます。
| 株価の目安 | 年間配当44円の場合の利回り |
|---|---|
| 880円 | 5.0% |
| 868.2円 | 約5.07% |
| 800円 | 5.5% |
| 約733円 | 6.0% |
現在の株価では配当利回りが約5.07%あり、私の基準を満たしています。
800円前後まで下がれば利回りは約5.5%、733円前後なら約6%となります。
ただし、これは年間配当44円が維持されると仮定した単純計算であり、適正株価を示すものではありません。業績や配当予想が変われば、目安となる株価も変わります。
日銀の利上げ見送り観測だけを理由に急いで買わない
利上げ見送りが正式に決まれば、短期的には不動産株への警戒感が和らぐ可能性があります。
しかし、その安心感がすでに株価に織り込まれている可能性もあります。報道を受けて株価が上昇したとしても、配当利回りや業績を確認せずに追いかけて買うことは避けたいところです。
野村不動産ホールディングスの第2四半期決算発表は、2026年10月29日15時30分の予定です。日銀の金融政策決定会合は10月29・30日に開催される予定で、正式な政策決定は30日に公表される見込みです。
したがって、10月29日の決算で会社の業績や配当方針を確認し、その後の日銀の決定も踏まえて判断する方法があります。
私なら、次のように考えます。
- 少額で買い始める場合: 長期保有の意思があり、利回り約5%に納得できるなら、予定投資額の一部から検討する
- 追加購入を検討する場合: 第2四半期決算で業績の進捗と年間配当44円の維持を確認する
- 購入を急がない場合: 通期業績の下方修正、利息負担の増加、配当方針の後退が見られる場合は慎重に判断する
特に、利上げ見送り報道を理由に購入額を大きくするのではなく、配当の持続性と株価水準を優先したいと思います。
まとめ:利上げ見送り観測は安心材料。ただし、決算を確認してから判断したい
野村不動産ホールディングスは、2026年3月期まで14期連続増配を達成し、2027年3月期も15期連続増配を予想しています。
2026年10月22日終値868.2円では、予想配当利回り約5.07%、予想PER約8.6倍です。私の投資基準では、配当利回り・割安度・ROE・増配実績などが高評価となり、長期保有を検討する候補として魅力があります。
さらに、日銀の10月利上げ見送り観測は、目先の金利上昇に対する警戒感を和らげる可能性があります。
一方で、直近第1四半期は減収減益で、自己資本比率も28.3%です。10月の利上げが見送られたとしても、12月以降の追加利上げや借入コストの増加には注意が必要です。
私の判断は、**「買い候補として監視し、購入する場合は少額から分割購入。ただし、10月29日の中間決算で業績と配当方針を確認し、日銀の正式決定も踏まえて追加購入を検討する」**です。
高配当株投資では、利回りの高さだけでなく、配当を継続できる業績と財務基盤が重要です。
日銀の報道に振り回されず、自分の投資基準に沿って、焦らず判断していきたいと思います。
参考資料
- 野村不動産ホールディングス:配当・株主還元(公式IR)
- 野村不動産ホールディングス:IRライブラリー(決算資料)
- 野村不動産ホールディングス:IRカレンダー
- 日本銀行:公表予定・金融政策決定会合の日程
- Reuters:2026年10月20日・日銀は10月会合で金利据え置きの見通し(英語)
- Reuters:2026年10月16日・日銀の次回利上げは12月との見方(英語)
※本記事は情報提供を目的としたものであり、特定銘柄の購入を推奨するものではありません。投資判断は、ご自身の資産状況やリスク許容度を踏まえて行ってください。