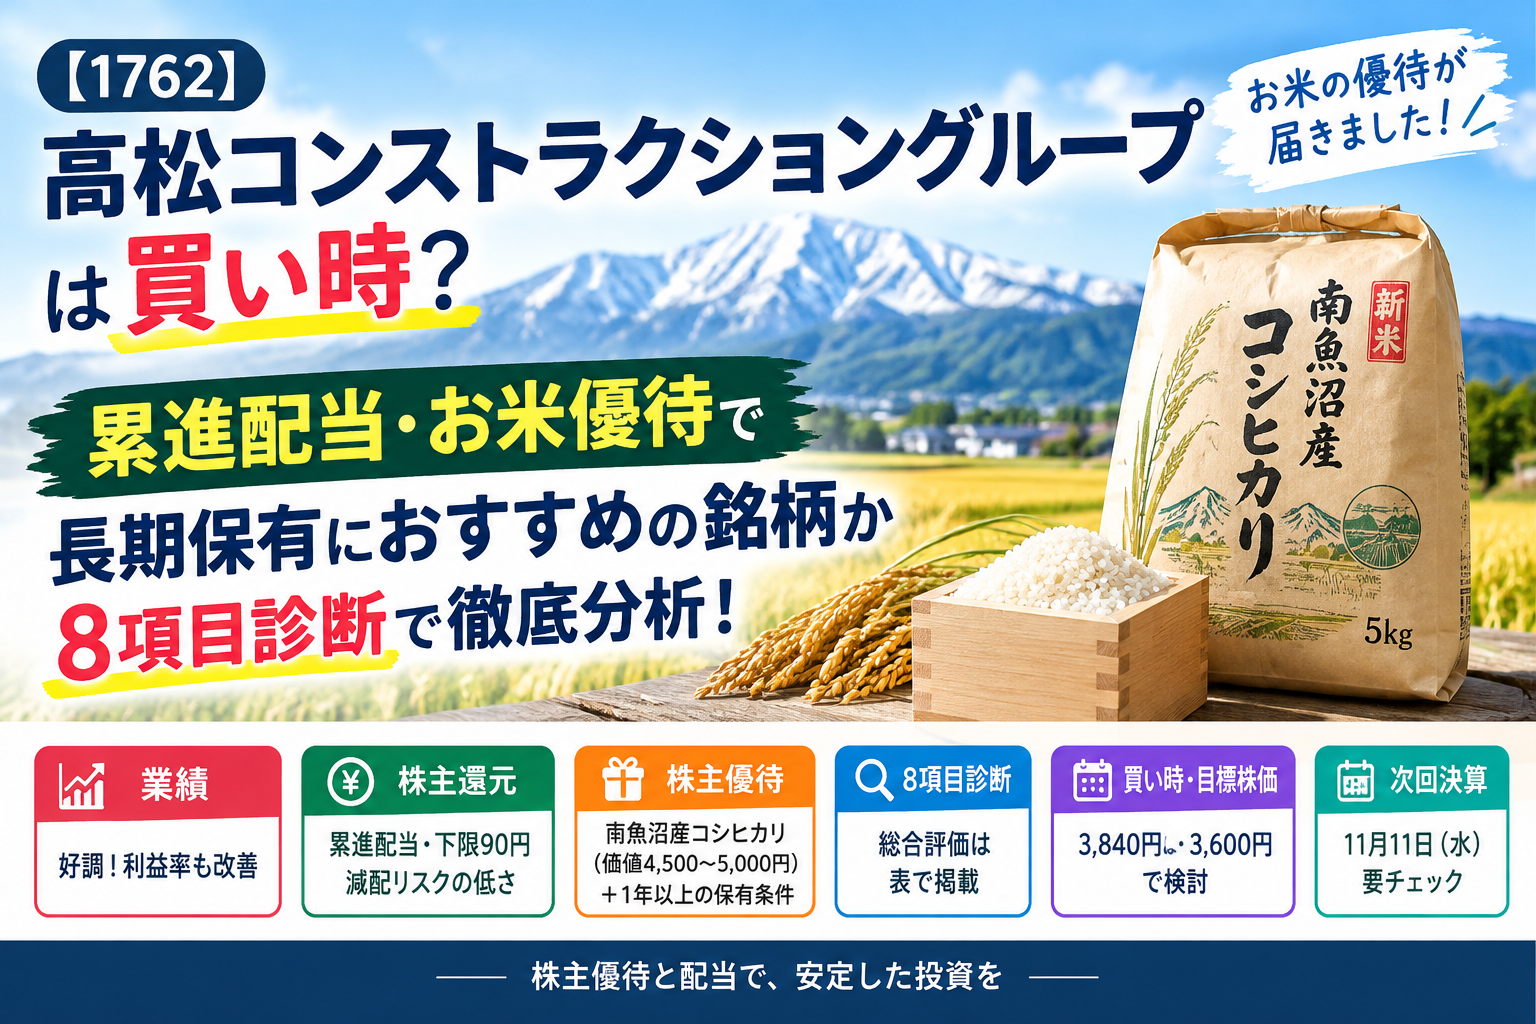
結論:株主還元に積極的な優良候補!新規購入は3,840円前後から検討
こんにちは、りょーーけんです。
先日、我が家にも髙松コンストラクショングループ(1762)から南魚沼産コシヒカリの株主優待が届きました。毎日食べるお米を優待でいただけるのは、家計の節約にもつながり、本当にありがたいですね。
今回は、優待でお米をいただいたことをきっかけに、同社の業績、配当、株主優待の価値と継続性、今後の買い時を分析します。
私が特に評価したいのは、累進配当を基本方針とし、中期経営計画期間中の年間配当の下限を1株90円に設定している点です。 株主還元への積極性が感じられ、減配リスクを考えるうえでも心強い材料だと考えています。
2026年10月23日終値は4,125円。年間配当予想144円から計算した配当利回りは約3.49%です。お米の優待価値を4,500~5,000円と仮定すると、配当と優待を合わせた総合利回りは約4.58~4.70%になります。
一方、私の投資基準では、配当利回り4%以上を優良水準としています。新規購入については、3,840円前後から分割購入を検討し、3,600円前後では積極的に検討したいと考えます。
次回の決算発表は11月11日です。購入を急ぐより、業績と受注の状況を確認してから判断したい銘柄です。
※本記事の株価は2026年10月23日終値。配当・優待は会社公表資料を基に記載しています。
1.髙松コンストラクショングループはどんな会社?
髙松コンストラクショングループは、建築・土木・不動産を中心に事業を展開する建設グループです。
賃貸マンション建設を手がける髙松建設、総合建設事業を担う青木あすなろ建設、土木事業を手がけるグループ各社、戸建住宅事業のタカマツハウスなど、幅広い事業会社を傘下に持っています。
建設工事を請け負うだけでなく、不動産開発やマンション管理などにも事業領域を広げていることが特徴です。建設需要を取り込みながら、収益源を多様化できるかが中長期的な成長のポイントになります。
2.直近の業績は好調!利益率の改善にも注目
まず、2026年3月期の業績を確認します。
| 項目 | 2026年3月期実績 |
|---|---|
| 売上高 | 3,576.8億円 |
| 営業利益 | 約179億円 |
| 経常利益 | 175.1億円 |
| 純利益 | 114.3億円 |
| ROE | 8.0% |
売上高は増加し、営業利益・経常利益・純利益も前期から大幅に改善しました。ROEも4.7%から8.0%へ上昇しており、収益性が改善している点を評価しています。
続いて、2027年3月期第1四半期の業績です。
| 項目 | 2027年3月期1Q | 前年同期比 |
|---|---|---|
| 受注高 | 約1,070億円 | △6.1% |
| 売上高 | 約884億円 | +11.8% |
| 売上総利益 | 約149億円 | +35.2% |
| 営業利益 | 約54.6億円 | +173.4% |
| 経常利益 | 約53億円 | +185.0% |
| 四半期純利益 | 約32億円 | +309.4% |
第1四半期は売上高が増加しただけでなく、利益面も大きく改善しました。売上総利益率は前年同期の14.0%から16.9%へ、営業利益率も2.5%から6.2%へ上昇しています。
ただし、受注高は前年同期比6.1%減となりました。売上高や利益が好調でも、受注が減少すれば将来の売上高に影響する可能性があります。
会社の2027年3月期通期予想は、売上高4,000億円、営業利益200億円、純利益125億円です。第1四半期時点では、この業績予想に変更はありません。
今後も利益率の改善が続くか、受注高が回復するかが重要な確認ポイントです。
3.累進配当と年間90円の下限!株主還元への積極性を評価
髙松コンストラクショングループを評価するうえで、特に注目したいのが配当方針です。
同社は2026年3月期から2028年3月期までの中期経営計画期間において、累進配当を基本方針とし、年間配当の下限を1株90円に設定しています。さらに、配当性向40%を目安として、業績に連動した利益還元を行う方針です。
| 項目 | 内容 |
|---|---|
| 2026年3月期年間配当 | 130円 |
| 2027年3月期年間配当予想 | 144円 |
| 2027年3月期予想配当性向 | 40.1% |
| 中期経営計画期間の配当下限 | 年間90円 |
| 基本方針 | 累進配当 |
| 配当性向の目安 | 40% |
2026年3月期の配当は年間130円、2027年3月期は144円を予定しており、増配を計画しています。
私が評価したいのは、単に配当額が増えていることだけではありません。会社が累進配当を掲げ、年間90円という下限まで明示していることです。
累進配当は、配当を維持または増加させることを基本とする方針です。業績が一時的に悪化した場合でも、減配を避けながら株主還元を継続しようとする姿勢がうかがえます。
もちろん、累進配当や下限設定が将来の配当を絶対に保証するわけではありません。それでも、株主還元方針が明確であることは、長期保有を検討するうえで大きな安心材料です。
私の投資方針では、配当利回りだけでなく、減配しにくい企業かどうかも重視しています。その点で、同社の株主還元方針は好印象です。
4.南魚沼産コシヒカリの株主優待!価値と継続性を評価
同社の株主優待は、南魚沼産コシヒカリの新米です。
| 保有株数・期間 | 優待内容 |
|---|---|
| 100株以上・1年以上 | 南魚沼産コシヒカリ5kg |
| 500株以上・5年以上 | 南魚沼産コシヒカリ10kg |
権利確定日は毎年3月末で、優待品は例年10月下旬ごろに発送されます。お米の代わりに全国共通おこめ券を選んだり、社会貢献活動団体への寄付を選択したりすることも可能です。
お米5kgの価値は4,500~5,000円と仮定
優待のお米は、毎日の食卓で消費する家庭にとって実用性が高い内容です。今回は、市販価格や家計への貢献を考慮し、5kgの価値を4,500~5,000円と仮定して計算します。
これは会社が公表した評価額ではなく、本記事独自の試算です。
株価4,125円で100株を購入した場合、投資金額は412,500円。年間配当は14,400円となります。
| 項目 | 5kgを4,500円と仮定 | 5kgを5,000円と仮定 |
|---|---|---|
| 100株の投資金額 | 412,500円 | 412,500円 |
| 年間配当 | 14,400円 | 14,400円 |
| 優待価値 | 4,500円 | 5,000円 |
| 総合利回り | 約4.58% | 約4.70% |
配当だけでは約3.49%ですが、お米の優待を加えると総合利回りは4.5%を上回ります。
ただし、優待を受け取るには1年以上の継続保有が必要です。また、配当は税引前で計算しており、お米の評価額も仮定である点には注意が必要です。
1年以上の保有条件は優待の継続性にもプラス?
同社は2025年3月末を基準とする株主優待から、100株以上を1年以上継続保有することを条件にしました。
個人的には、この変更によって短期的な優待取得だけを目的とする投資家よりも、中長期で保有する株主を対象とする仕組みになったと受け止めています。
長期保有を前提とした制度は、株主構成の安定につながる可能性があります。その意味で、私は以前よりも優待制度の継続を意識した設計になっており、優待廃止リスクも幾分か低くなったのではないかと感じています。
ただし、1年以上の保有条件が付いたからといって、優待の継続が保証されるわけではありません。会社の判断によって内容変更や廃止が行われる可能性は残ります。
それでも、お米という実用性の高い優待と、株主還元を重視する配当方針を合わせて考えると、長期保有を検討する魅力のある銘柄だと思います。
5.私の8項目診断
ここからは、私が日本株を評価するときに使っている8項目の基準で診断します。
| 評価項目 | 〇 基準クリア | ◎ 優良基準 | 髙松CGの数値 | 判定 |
|---|---|---|---|---|
| 自己資本比率 | 40%以上 | 60%以上 | 46.7% | 〇 |
| PER | 15倍以下 | 10倍以下 | 約11.5倍 | 〇 |
| ROE | 8%以上 | 10%以上 | 8.0% | 〇 |
| 配当利回り | 3.5%以上 | 4.0%以上 | 約3.49% | △ |
| 総合利回り | 4.0%以上 | 4.5%以上 | 約4.58~4.70% | ◎ |
| 配当性向 | 40~60% | 40%以下 | 40.1% | 〇 |
| 連続増配年数 | 5年以上 | 10年以上 | 条件未達 | × |
| 過去10年間の減配 | 減配なし | 10年以上減配なし | 減配なし | ◎ |
※自己資本比率は2026年3月期実績、ROEは2026年3月期実績、PERは2026年10月23日の表示値を参考にしています。配当性向は2027年3月期会社予想です。総合利回りは、優待を4,500~5,000円と仮定した試算です。
8項目診断では、総合利回り、財務の安定性、PER、ROE、減配実績を評価しています。特に累進配当と年間90円の下限設定は、数値だけでは表しきれない株主還元面の強みです。
一方、配当利回りは現状で私の基準にわずかに届いていません。また、過去10年間に減配がないことと、5年以上連続して増配していることは別です。増配年数の基準は満たしていないため、そこは厳しく評価しました。
6.これからの買い時・買い時の株価は?
2026年10月23日終値は4,125円です。2027年3月期の配当予想144円を使い、私の基準から買い時を考えます。
| 目標配当利回り | 目安株価 | 私の判断 |
|---|---|---|
| 約3.5% | 約4,114円 | 基準クリアの入り口 |
| 3.75% | 3,840円 | 分割購入を検討 |
| 4.0% | 3,600円 | 試し買いを積極的に検討 |
計算式は「年間配当144円÷目標配当利回り」です。
私なら、現状の4,125円では急いで購入せず、まず3,840円前後まで下がれば分割購入を検討します。さらに3,600円前後まで調整すれば、配当利回り4%に達するため、魅力が増すと考えています。
ただし、株価が下がる理由には注意が必要です。市場全体の調整による下落であれば買い場になる可能性がありますが、業績悪化や減配懸念が原因なら慎重な判断が必要です。
累進配当方針は心強い材料ですが、株価下落を防ぐものではありません。決算内容や配当予想を確認しながら、無理のない価格で購入したいと考えています。
7.11月11日の決算で確認したい3つのポイント
次回の2027年3月期第2四半期決算発表は、2026年11月11日(水)に予定されています。
私が確認したいのは、次の3点です。
① 通期業績予想に対する進捗
第1四半期は大幅増益でした。営業利益200億円、純利益125億円という通期予想の達成に向け、利益の伸びが継続するかを確認します。
② 受注高の回復
第1四半期の受注高は前年同期比6.1%減でした。今後の売上高を支える受注が持ち直しているかは重要です。
③ 利益率と配当方針
資材価格や人件費が上昇するなか、利益率の改善が続くかに注目します。あわせて、通期業績予想や年間144円の配当予想に変更がないかも確認したいところです。
決算前に株価だけを見て判断するのではなく、決算後に業績の確度を確認してから購入する選択肢もあります。
8.まとめ:配当方針とお米優待が魅力。購入は価格と決算を重視
髙松コンストラクショングループは、業績の改善、年間144円の配当予想、南魚沼産コシヒカリの株主優待が魅力の銘柄です。
特に、累進配当を基本方針とし、中期経営計画期間中の年間配当下限を90円に設定している点は高く評価しています。減配リスクを相対的に抑える要因と考えられ、長期保有を検討するうえで安心材料になります。
また、1年以上の継続保有条件が設けられたことで、短期的な優待取得ではなく、中長期で保有する株主を意識した制度になったと感じています。優待の価値を4,500~5,000円と仮定すると、総合利回りは約4.58~4.70%です。
一方、配当利回りは約3.49%で、私の基準ではまだ買い急ぐ水準ではありません。
新規購入は3,840円前後から検討し、3,600円前後ではより積極的に判断したいと考えています。そして、11月11日の決算で受注高、利益率、通期予想を確認する予定です。
株主還元への積極性と優待の実用性を評価しつつ、買値にはこだわる。 これが、現時点での私の髙松コンストラクショングループに対する投資判断です。
※本記事は個人の投資判断を紹介するものであり、特定の株式の売買を推奨するものではありません。株価・業績・配当・株主優待は変更される場合があります。購入前には最新の公式情報をご確認ください。