ショーボンドホールディングス(1414)銘柄分析|18期連続増配の実績と高い財務健全性。買い時を8項目で評価
※本記事は2026年10月23日終値1,250円を基準に作成しています。業績・配当は会社発表資料などをもとに整理していますが、将来の業績や配当を保証するものではありません。
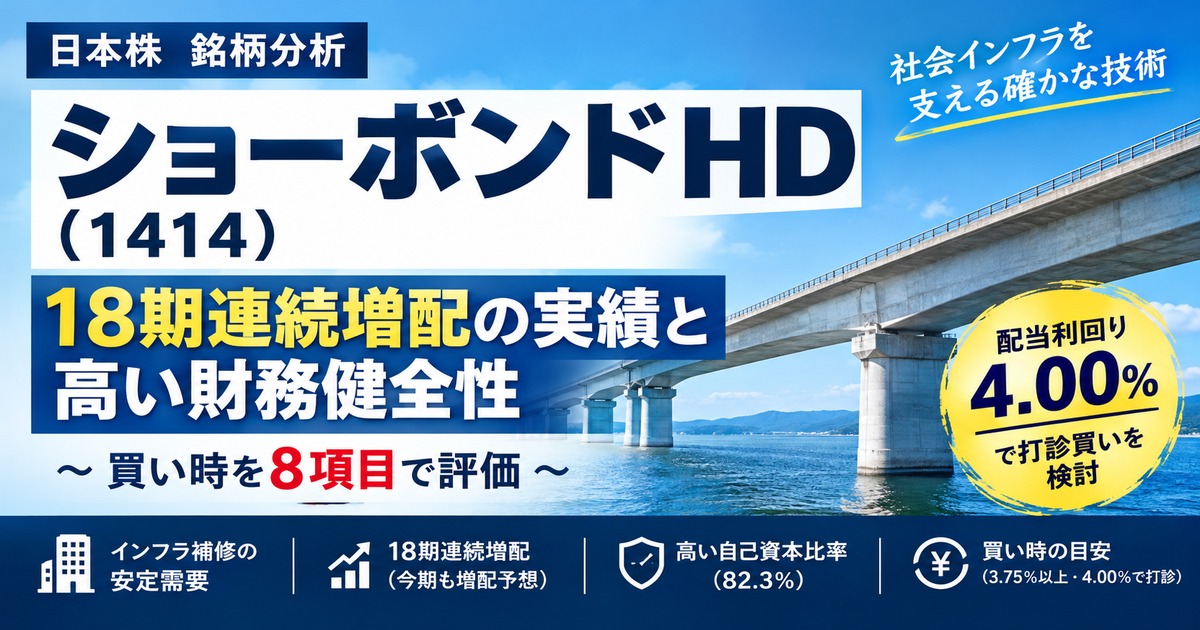
1.結論:優良企業として注目。ただし、購入は配当利回り4.00%を目安にしたい
ショーボンドホールディングス(1414)は、橋梁や道路などの社会インフラ補修・補強を手掛ける企業です。
日本では、高度経済成長期に整備されたインフラの老朽化が課題となっています。新しく建設するだけでなく、既存のインフラを点検・補修し、安全に長く使い続けるための工事も重要です。こうした社会的な必要性の高い事業を展開している点に注目しています。
また、ショーボンドHDは長年にわたって増配を続けてきました。2026年6月期までに17期連続増配を達成したと整理でき、2027年6月期は年間配当46.50円を予想しています。
一方、2026年10月23日終値1,250円で計算した予想配当利回りは約3.72%です。財務基盤やROE、増配実績には魅力がありますが、私の高配当株投資の基準では、もう少し利回りが高まった水準で購入したいと考えています。
私の購入方針は次のとおりです。
- 配当利回り3.75%以上: 株価を見ながら少しずつ分割購入を検討
- 配当利回り4.00%: 打診買いを検討する目安
- さらに株価が下落した場合: 業績・配当方針を確認して追加購入を検討
現時点で永久保有銘柄として決めているわけではありませんが、長期保有を前提とした配当成長株の候補として注目しています。
2.ショーボンドホールディングスはどんな会社?
同社は、橋梁や道路などの補修・補強工事を中心に事業を展開しています。
インフラ補修は社会にとって必要性が高く、老朽化対策や維持管理の需要が期待される分野です。短期的な流行に左右されにくい事業であることは、長期投資の観点から魅力と考えています。
ただし、需要があるからといって、毎年必ず業績が伸びるわけではありません。大型工事の受注時期や工事の進捗、人件費・資材価格などによって売上高や利益が変動する可能性があります。今後も受注状況や工事採算を確認する必要があります。
3.直近の業績と今期の会社予想
2026年6月期の連結業績は、売上高892億400万円、営業利益208億3,100万円、経常利益214億8,500万円、純利益154億3,900万円でした。
売上高は前期比1.7%減となった一方、営業利益は0.2%増、経常利益は1.6%増、純利益は2.5%増となりました。売上高が減少するなかでも利益を確保している点は評価したいところです。
2027年6月期の会社予想は、売上高900億円、営業利益210億円、経常利益216億円、純利益155億円です。大幅な成長を見込んでいるわけではありませんが、小幅な増収増益を計画しています。
私は、長期投資では売上高の伸びだけでなく、利益を安定して確保できているかも重視しています。今後も決算発表のたびに、業績予想の進捗や利益率を確認していきます。
4.17期連続増配の実績と今後の配当方針
ショーボンドHDの魅力の一つが、長期間にわたって増配を継続してきた実績です。
2026年1月1日には1株を4株とする株式分割を実施しています。過去の配当金を株式分割後の金額に換算すると、次のようになります。
| 決算期 | 年間配当金 |
|---|---|
| 2022年6月期 | 29.50円 |
| 2023年6月期 | 31.75円 |
| 2024年6月期 | 34.75円 |
| 2025年6月期 | 43.875円 |
| 2026年6月期 | 45.75円 |
| 2027年6月期(会社予想) | 46.50円 |
2027年6月期の年間配当46.50円が実現すれば、前期の45.75円を上回る増配となります。
会社の中期経営計画では18期連続増配を目指す方針が掲げられていました。過去の配当推移では17期連続増配の実績が確認でき、今期予想が実現すれば、さらに増配が続くことになります。
また、同社は株主還元を重視しており、配当性向60%、総還元性向90%を目安とする方針を示しています。継続的な配当と自己株式取得の両面で株主還元を重視している点は評価できます。
ただし、増配実績が将来も続く保証はありません。業績が想定を下回った場合などには、配当方針が変更される可能性もあります。今後も配当予想と業績の両方を確認していきます。
5.私の8項目の投資基準で評価
私の日本株投資における8項目の基準に照らして評価します。
株価は2026年10月23日終値1,250円、配当金は2027年6月期の会社予想、財務指標は主に2026年6月期実績を使用しています。
| 評価項目 | 〇 基準クリア | ◎ 優良基準 | ショーボンドHDの数値 | 評価 |
|---|---|---|---|---|
| 自己資本比率 | 40%以上 | 60%以上 | 82.3% | ◎ |
| 予想PER | 15倍以下 | 10倍以下 | 約16.2倍 | △ |
| ROE | 8%以上 | 10%以上 | 約14.6% | ◎ |
| 配当利回り | 3.5%以上 | 4.0%以上 | 約3.72% | 〇 |
| 総合利回り | 4.0%以上 | 4.5%以上 | 約3.72%(株主優待なし) | △ |
| 配当性向 | 40~60% | 40%以下 | 約60.1%予想 | △ |
| 連続増配年数 | 5年以上 | 10年以上 | 17期連続増配の実績、今期は増配予想 | ◎ |
| 減配実績 | 直近10年で減配なし | 10年以上減配なし | 10年以上減配なしと判断 | ◎ |
※評価は私自身の投資基準によるものです。予想PER・配当利回り・配当性向は、株価1,250円、2027年6月期の年間配当予想46.50円、会社予想EPS約77.36円を基準に計算しています。
8項目評価から見える強みと課題
自己資本比率82.3%、ROE14.6%は高評価
自己資本比率は80%を超え、財務の健全性は高い水準です。ROEも約14.6%で、私の優良基準である10%を上回っています。財務基盤と資本効率の両面で、魅力があると考えています。
予想PER約16.2倍は割安基準を満たさない
私の基準ではPER15倍以下を〇、10倍以下を◎としています。現在の約16.2倍は基準を超えているため、割安さという点では△です。企業の質が高いことと、株価が割安であることは分けて考えています。
配当利回りは基準をクリアしているが、総合利回りは未達
予想配当利回りは約3.72%で、私の基準では〇です。一方、株主優待がないため総合利回りも約3.72%となり、〇の基準である4.0%には届いていません。利回りの面では、購入価格を重視したいと考えています。
配当性向は約60.1%で、基準をわずかに超える
会社予想EPS約77.36円に対し、年間配当46.50円を予定しているため、配当性向は約60.1%となります。私の基準である40~60%をわずかに上回るため△としました。配当を維持しながら利益を確保できるか、今後の業績を確認します。
増配実績と減配の少なさは高評価
長年にわたる増配実績は、長期保有を検討するうえで大きな魅力です。ただし、過去の実績だけで今後の増配を断定することはできません。将来も利益と配当が両立できるかを継続的に見ていきます。
総合すると、ショーボンドHDは財務基盤・ROE・増配実績に強みがあります。一方、現在のPERや総合利回りは私の基準に届いていないため、購入価格を慎重に判断したい銘柄です。
6.配当利回り3.75%以上で分割購入、4.00%で打診買い
私は個別銘柄を購入する際、マネックス証券の「銘柄スカウター」で過去5年間の配当利回り・PER・PBRの平均値や推移を確認しています。
基本的には、過去5年平均と比べてPERやPBRが低く、配当利回りが高くなっている水準を狙います。可能であれば、過去5年間の中で配当利回りが高かった時期も参考にします。
今回は、2027年6月期の年間配当予想46.50円が維持されると仮定し、目標利回りから株価を逆算します。
| 予想配当利回り | 株価の目安 | 私の購入方針 |
|---|---|---|
| 約3.72% | 1,250円 | 現在の株価。購入を急がない |
| 3.75% | 約1,240円 | 分割購入を検討し始める |
| 4.00% | 約1,163円 | 打診買いを検討 |
| 4.25% | 約1,094円 | 下落理由を確認して追加購入を検討 |
| 4.50% | 約1,033円 | さらに利回りが高まる水準 |
私としては、まず配当利回り3.75%に相当する1,240円前後を分割購入の検討ラインにします。株価がさらに下落し、利回り4.00%となる1,163円前後になれば、少額の打診買いを検討したいと考えています。
ただし、これらは配当利回りから逆算した参考価格であり、過去5年間のPER・PBR・配当利回りの平均値から算出した理論株価ではありません。実際の購入前には銘柄スカウターで過去の指標と比較し、株価が割高でないか確認します。
また、株価が下がったからといって機械的に買うわけではありません。業績悪化や配当方針の後退が原因の場合は、利回りが高くなっても慎重に判断します。
7.長期保有を考えるうえで注意したいリスク
① 受注時期や工事の進捗による業績変動
インフラ補修の需要があっても、大型案件の受注時期や工事の進捗によって売上高・利益が変動する可能性があります。受注状況や利益率を継続して確認します。
② 人件費・資材価格の上昇
工事に必要な人材や資材の価格が上昇すると、工事採算に影響する可能性があります。コスト上昇を適切に価格転嫁できているかも注目したいところです。
③ 増配が今後も続くとは限らない
長期にわたる増配実績は評価できますが、将来の増配を保証するものではありません。今後も利益と配当のバランスを確認します。
④ 高い財務健全性が株価の下落を防ぐとは限らない
自己資本比率やROEが優れていても、市場全体の下落や投資家の評価の変化によって株価が下がることはあります。PER・PBR・配当利回りを総合的に見て、購入価格を判断します。
8.まとめ:優良企業として注目し、利回りを見ながら段階的に購入したい
ショーボンドホールディングス(1414)は、社会インフラ補修という必要性の高い事業を展開し、高い自己資本比率とROE、長年の増配実績を持つ企業です。
私の8項目評価では、自己資本比率・ROE・連続増配年数・減配実績を高く評価しました。一方、予想PERは約16.2倍、総合利回りは約3.72%であり、現在の株価では割安さや利回りに物足りなさがあります。
そこで、配当利回り3.75%以上で分割購入を検討し、4.00%で打診買いを考える方針です。さらに株価が下落した場合も、業績や配当方針に問題がないかを確認してから追加購入を検討します。
企業の質が高いからといって、どの株価でも買ってよいわけではありません。今後もマネックス証券の銘柄スカウターで過去5年間のPER・PBR・配当利回りを比較しながら、長期保有候補として慎重に判断していきます。
※本記事は個人の投資判断を整理したものであり、特定銘柄の売買を推奨するものではありません。投資はご自身の判断と責任で行ってください。