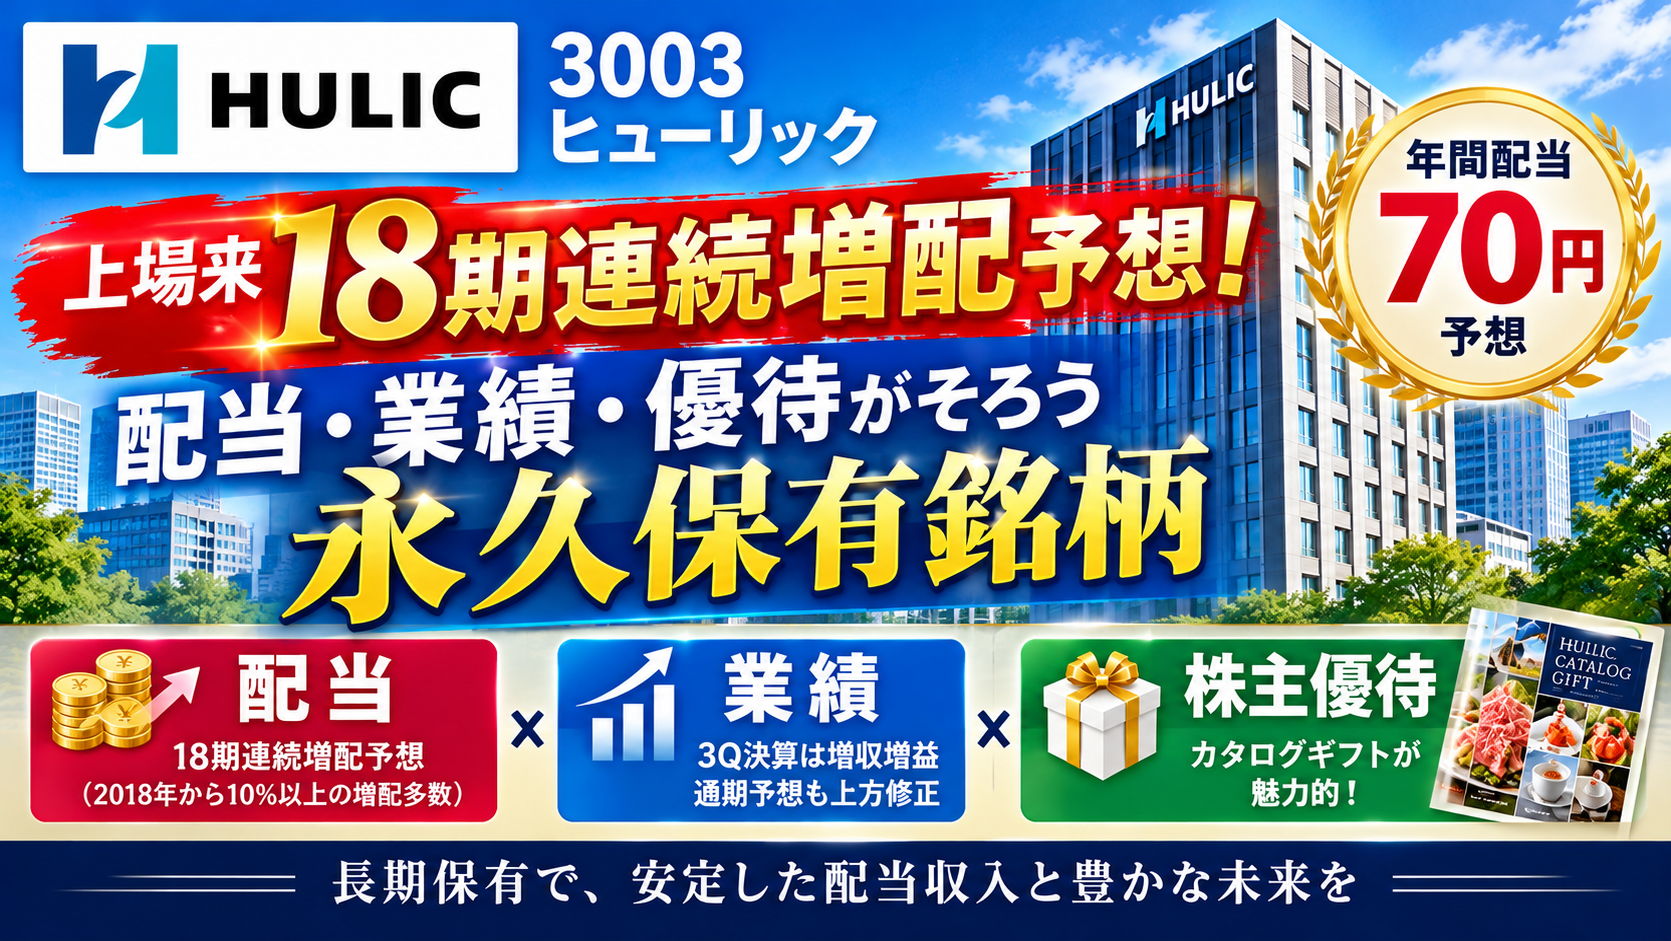
結論:18期連続増配予想!配当・業績・株主優待がそろう永久保有銘柄
私が永久保有銘柄の一つとして保有しているヒューリック(3003)が、2026年10月28日に2026年12月期第3四半期決算を発表しました。
結論から言うと、今回の決算は増収増益に加えて通期業績予想と配当予想が上方修正され、引き続き長期保有したいと考える内容でした。
特に注目したいのが、2026年12月期の年間配当予想が70円に引き上げられたことです。前期の62円から8円の増配となり、予定どおり実現すれば上場来18期連続増配となる見込みです。
さらに、2018年12月期の年間配当25.5円から2026年12月期の予想70円まで、配当は約2.75倍に増加しています。過去8回の年間増配のうち5回で増配率が10%以上となっており、株主還元への積極性がうかがえます。
私の中でヒューリックは、まさに「配当良し、業績良し、優待良し」の最強銘柄です。
今回は、2026年10月28日終値1,741円を基準に、私の8項目評価と具体的な買い時ラインを分析します。
1.2026年12月期3Q決算は増収増益!通期予想も上方修正
まずは、2026年1~9月の3Q累計実績を確認します。
| 項目 | 2026年3Q累計 | 前年同期比 |
|---|---|---|
| 売上高 | 5,747億円 | +35.4% |
| 営業利益 | 1,205億円 | +13.2% |
| 経常利益 | 1,010億円 | +10.4% |
| 純利益 | 694億円 | +14.5% |
売上高だけでなく、営業利益・経常利益・純利益も前年同期を上回りました。
会社資料によると、前年度および当期に竣工・取得した物件によるオフィスなどの賃貸収入が安定的に推移したことに加え、販売用不動産の売上も順調だったことが増益につながっています。
さらに、今回の決算では通期業績予想も上方修正されました。
| 項目 | 2026年12月期予想 |
|---|---|
| 売上高 | 9,000億円 |
| 営業利益 | 2,170億円 |
| 経常利益 | 1,900億円 |
| 純利益 | 1,260億円 |
| 1株当たり利益(EPS) | 165.92円 |
| 年間配当 | 70円 |
経常利益予想は従来の1,850億円から1,900億円へ、年間配当予想は67円から70円へ引き上げられました。
業績の上方修正と増配が同時に発表されたことは、長期保有を考えるうえで好材料です。
2.最大の魅力!上場来18期連続増配を予想
私がヒューリックを永久保有銘柄として評価する理由の一つが、継続的な増配です。
2025年12月期まで17期連続増配を続けており、2026年12月期は年間配当70円が予想されています。予定どおり実現すれば、上場来18期連続増配となります。
年間配当金と増配率の推移
| 決算期 | 年間配当 | 前年比の増配率 |
|---|---|---|
| 2018年12月期 | 25.5円 | ― |
| 2019年12月期 | 31.5円 | +23.5% |
| 2020年12月期 | 36.0円 | +14.3% |
| 2021年12月期 | 39.0円 | +8.3% |
| 2022年12月期 | 42.0円 | +7.7% |
| 2023年12月期 | 50.0円 | +19.0% |
| 2024年12月期 | 54.0円 | +8.0% |
| 2025年12月期 | 62.0円 | +14.8% |
| 2026年12月期 | 70.0円(予想) | +12.9%(予想) |
※増配率は年間配当金から計算し、小数第1位に四捨五入しています。2026年12月期は予想配当を使用しています。
この表から分かるように、2026年12月期も12.9%の増配が予想されており、2桁増配を見込んでいます。
2018年12月期の25.5円と比べると、2026年12月期の予想70円は約2.75倍です。8年間の年平均増配率を複利で計算すると、約13.4%になります。
もちろん、毎年10%以上増配しているわけではありません。2021年、2022年、2024年は10%未満でした。それでも、直近8回の年間増配のうち5回で10%以上の増配を実現しています。
配当収入を長期的に育てたい私にとって、この実績は非常に魅力的です。
加えて、中長期経営計画では2029年に向けて配当性向を段階的に45%まで引き上げる方針が示されています。今後の利益成長と株主還元の強化にも期待しています。
※18期連続増配は2026年12月期の配当予想が実現した場合の見込みであり、確定した実績ではありません。
3.株主優待のカタログギフトも魅力!
ヒューリックは配当だけでなく、株主優待も魅力的です。
現在の制度では、12月31日時点で300株以上を同一株主番号で2年以上継続保有すると、年1回、合計6,000円相当の優待を受け取れます。
3,000円相当のグルメカタログギフトや、3,000円分のヒューリックホテルグループ施設利用券などから、好きな商品を2点選べる内容です。
カタログギフトは自分の好みに合わせて商品を選べるため、日々の生活を豊かにしてくれる点も気に入っています。
株主優待を受けるには300株以上・2年以上の継続保有が必要なので、100株や200株では対象にならない点には注意しましょう。
300株保有した場合の利回り
10月28日終値1,741円で300株購入した場合、購入金額は522,300円です。
| 項目 | 年間金額 |
|---|---|
| 予想配当(70円×300株) | 21,000円 |
| 株主優待(額面相当) | 6,000円 |
| 合計 | 27,000円 |
| 総合利回り | 約5.17% |
配当利回りだけでも約4.02%ですが、優待を受けられる長期保有株主にとっては、額面ベースで総合利回り約5.17%となります。
※優待の額面価値をそのまま加算した試算であり、優待品が現金と同じ価値を持つことを意味するものではありません。
4.私の8項目基準でヒューリックを評価
2026年10月28日終値1,741円を基準に、私が日本株の銘柄分析で使用している8項目で評価します。
| 評価項目 | ○ 基準 | ◎ 基準 | ヒューリック | 判定 |
|---|---|---|---|---|
| 自己資本比率 | 40%以上 | 60%以上 | 25.1% | 基準未達 |
| PER | 15倍以下 | 10倍以下 | 約10.5倍 | ○ |
| ROE | 8%以上 | 10%以上 | 13.0% | ◎ |
| 配当利回り | 3.5%以上 | 4.0%以上 | 約4.02% | ◎ |
| 総合利回り | 4.0%以上 | 4.5%以上 | 約5.17% | ◎※ |
| 配当性向 | 40~60% | 40%以下 | 約42.2% | ○ |
| 連続増配 | 5年以上 | 10年以上 | 18期連続増配予想 | ◎ |
| 過去10年以上の減配なし | 10年以上 | 10年以上 | 上場来毎期増配 | ◎ |
※総合利回りは300株以上を2年以上継続保有し、年間6,000円相当の優待を受ける場合の概算です。PER・配当利回り・配当性向は2026年12月期会社予想、ROEは2025年12月期実績、自己資本比率は2026年9月末実績を使用しています。
評価で気になる点は自己資本比率
8項目のうち、私の基準を満たしていないのは自己資本比率です。
2026年9月末の自己資本比率は25.1%で、40%以上という基準には届いていません。不動産事業は物件の取得や開発に大きな資金を必要とするため、借入金を活用する事業構造です。
このため、自己資本比率だけで機械的に判断するのではなく、利益成長、資金調達コスト、財務規律もあわせて確認していきます。
一方、ROEは13.0%で優良基準をクリア。予想配当利回りは4%を超え、連続増配の実績も評価できます。
PERは約10.5倍なので、私の優良基準である10倍以下にはわずかに届きません。ここが、買い増し時に意識したいポイントです。
5.株価1,741円は買い時?私の買い時ライン
ここからは、年間配当70円、予想EPS165.92円を使って買い時ラインを考えます。
| 株価の目安 | 利回り・PER | 私の判断 |
|---|---|---|
| 1,750円以下 | 配当利回り4.0%以上 | 初回購入を検討 |
| 1,660円前後以下 | 予想PER10倍以下 | 買い増しを前向きに検討 |
| 1,550円前後以下 | 配当利回り約4.5% | より割安感を重視する買い増し候補 |
1,750円は年間配当70円で利回り4%となる株価です。10月28日終値1,741円は、この条件を満たしています。
PER10倍となる株価は、予想EPS165.92円×10倍=約1,659円です。1,660円前後まで下がれば、利回りは約4.22%となり、PER面でも私の優良基準に届きます。
さらに1,550円前後なら、配当利回りは約4.5%まで高まります。
私なら、すでに保有しているヒューリックは永久保有方針を継続し、新規購入や買い増しでは価格を分けて検討します。現在の1,741円は配当利回りを重視した初回購入の候補、1,660円前後はPER10倍を意識した買い増し候補です。
ただし、これらは2026年通期予想を前提にした試算です。業績や配当の予想が変われば買い時ラインも変わります。株価だけでなく、決算の進捗や過去5年程度のPER・PBR・配当利回りも確認して判断したいと思います。
6.永久保有を考えるうえでの注意点
長期保有で注意したいのは、金利上昇による資金調達コストの増加です。また、不動産売買市場や建築費の変動によって、物件売却益や開発利益が変動する可能性もあります。
ヒューリックはM&Aなどを活用して事業領域を広げる方針も掲げています。事業の多角化による成長に期待する一方、買収先の業績や投資成果、のれんの負担にも目を向ける必要があります。
連続増配の実績は魅力的ですが、将来の増配を保証するものではありません。今後も決算ごとに利益成長と財務の状況を確認していきます。
まとめ:18期連続増配予想!配当・業績・優待を重視するなら注目したい銘柄
今回の3Q決算では増収増益となり、通期業績予想と年間配当予想が上方修正されました。
2026年12月期の年間配当70円が実現すれば、上場来18期連続増配となる見込みです。2018年12月期の25.5円から約2.75倍となり、今回も前年比12.9%の増配が予想されています。
私の8項目評価では、自己資本比率は基準未達、PERと配当性向は優良基準にわずかに届かないものの、ROE、配当利回り、連続増配の実績は高く評価しています。
私にとってヒューリックは、配当良し、業績良し、優待良しの永久保有銘柄です。
10月28日終値1,741円は配当利回り4%を確保できる水準ですが、PER10倍以下を重視するなら1,660円前後まで待つ選択肢もあります。自分の投資基準に沿って焦らず買い付け、長期的な配当収入の成長を期待して保有を続けたいと思います。
※本記事は個人の投資判断を整理したものであり、特定銘柄の売買を推奨するものではありません。株価・業績・配当・株主優待は変動するため、最新のIR資料をご確認のうえ、投資はご自身の判断でお願いします。