こんにちは、りょーーけんです。
私は2003年から株式投資を続けており、現在は「高配当株 × 株主優待 × インデックス投資」の三刀流で資産形成を行っています。
株主優待投資では、利回りの高さだけでなく、家族で楽しめること、そして長期間にわたって優待を受け取り続けられることを重視しています。
今回取り上げるのは、アイ・ケイ・ケイホールディングス(2198)です。
IKKは結婚式場の運営を中心とする企業で、株主優待としてバウムクーヘンなどのお菓子が届くことで知られています。
私も100株を保有しており、今回届いたお菓子は家族で楽しみたいと思っています。
しかし、株主優待投資で重要なのは、その優待が今後も続くのかということ。
魅力的な優待でも、企業の業績や財務が悪化すれば、内容の変更や廃止につながる可能性があります。
そこで今回は、2026年11月13日の株価735円を基準に、過去の優待変更履歴、最新決算、財務状況、今後の成長性を確認し、現在保有している100株を継続保有してよいか検討します。
- 1.最初に結論|100株は継続保有。優待の魅力は高い
- 2.IKKの株主優待|100株で2,200円相当のお菓子
- 3.現在の株価735円で優待利回り2.99%
- 4.過去の優待変更履歴|2023年・2024年に拡充
- 5.過去の優待利回りと比較|現在は以前より魅力的?
- 6.最新決算|2026年第3四半期は営業利益43.2%増
- 7.通期は減益予想|12月の本決算が重要
- 8.財務健全性|自己資本比率58.8%は評価できる
- 9.営業キャッシュフローは優待継続の重要指標
- 10.株主優待の継続性|企業にとって負担は大きいのか?
- 11.今後の成長性|婚礼市場の縮小に対応できるか
- 12.現在の735円で買い増すべきか?
- 13.次の本決算で確認したい5つの項目
- 14.まとめ|IKKは100株を継続保有。優待を楽しみながら決算を点検
1.最初に結論|100株は継続保有。優待の魅力は高い
今回の点検結果は次のとおりです。
| 評価項目 | 判断 |
|---|---|
| 株主優待の魅力 | ◎ |
| 100株の優待利回り | ○ |
| 最新決算 | ○ |
| 売上高の成長性 | ○ |
| 営業利益の安定性 | △ |
| 財務健全性 | ○ |
| キャッシュフロー | △~○ |
| 優待継続の見通し | ○~△ |
| 既存100株の保有継続 | ○ |
| 500株への買い増し | 慎重 |
| 現在株価735円 | 優待目的なら検討可能 |
| 次の重要な決算 | 2026年12月10日予定 |
私の結論は、現在保有している100株は継続保有するというものです。
理由は大きく3つあります。
第一に、自己資本比率58.8%と、財務基盤が比較的良好であること。
第二に、2026年第3四半期は営業利益が前年同期比43.2%増加し、本業の収益が回復していること。
第三に、2023年と2024年に株主優待の拡充が行われており、企業が株主優待を重視してきた実績があることです。
一方で、現預金の減少や借入金の増加、2026年通期の減益予想は気になるところです。
100株を継続保有しながら、毎年の決算で業績と財務を確認する。
これが現在の私の方針です。
2.IKKの株主優待|100株で2,200円相当のお菓子
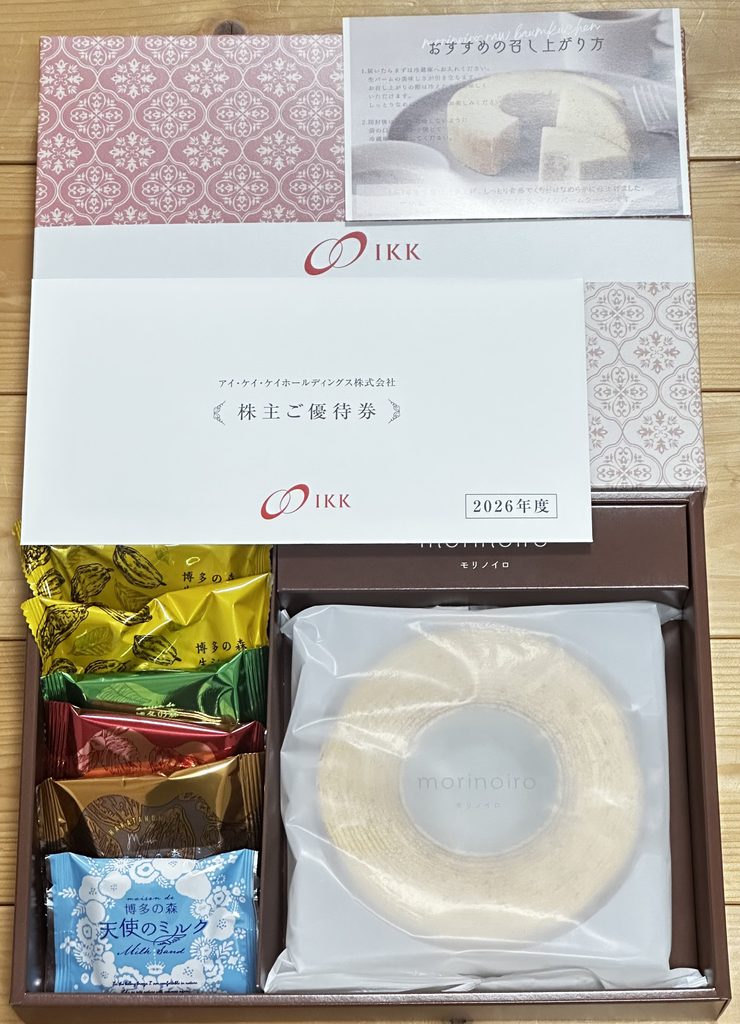
IKKの株主優待は、保有株数に応じてお菓子や特選ギフトが贈呈される制度です。
2026年時点の内容は次のとおりです。
| 保有株数 | 優待内容 |
|---|---|
| 100~499株 | お菓子2,200円相当 |
| 500~999株 | お菓子3,800円相当 |
| 1,000~4,999株 | 特選ギフト6,500円相当 |
| 5,000株以上 | 特選ギフト11,500円相当 |
上記に加え、対象レストランで利用できる優待券が各区分で3枚贈呈されます。
ただし、レストラン優待券は一定金額を無料で利用できる食事券ではなく、対象コースの割引などを受けられるものです。
そのため、今回の優待利回りには金額換算していません。
1年以上の継続保有が必要
現在の優待を受け取るには、100株以上を1年以上継続して保有する必要があります。
毎年4月末と10月末の株主名簿に、同じ株主番号で100株以上の保有が3回連続して記録されることが条件です。
そのため、新規購入した場合は、すぐに優待が届くわけではありません。
短期的に優待だけを取得したい投資家には不利ですが、私のように長期保有を前提とする投資家には、それほど大きな問題ではありません。
また、2026年からは優待品の発送時期が11月上旬~下旬頃に変更されています。
家族で楽しめる優待として魅力的
株主優待には、お米や商品券など家計の節約に直結するものがあります。
IKKのお菓子は必ずしも生活必需品ではありませんが、普段あまり購入しないお菓子を家族で楽しめることに魅力があります。
優待が届いたときの子どもたちの反応も、株主優待投資の楽しみの一つです。
私にとってIKKは、金銭的な利回りだけでは評価できない銘柄です。
3.現在の株価735円で優待利回り2.99%
2026年11月13日の株価735円を基準に計算します。
100株の購入資金は73,500円。
年間の優待は2,200円相当なので、
2,200円 ÷ 73,500円 × 100 = 2.99%
となります。
株価別の優待利回りを比較してみましょう。
| 株価 | 100株購入資金 | 優待利回り |
|---|---|---|
| 900円 | 90,000円 | 2.44% |
| 850円 | 85,000円 | 2.59% |
| 800円 | 80,000円 | 2.75% |
| 750円 | 75,000円 | 2.93% |
| 735円 | 73,500円 | 2.99% |
| 700円 | 70,000円 | 3.14% |
| 680円 | 68,000円 | 3.24% |
| 650円 | 65,000円 | 3.38% |
現在の株価では、約3%の優待利回りを確保できます。
なお、2026年10月期の年間配当予想は1株24円です。
配当と優待を合わせると、100株保有時の総合利回りは約6.26%となります。
また、お菓子の2,200円相当は会社公表の評価額です。実際の家計節約効果は、自費で購入する予定があったかなどによって変わります。
4.過去の優待変更履歴|2023年・2024年に拡充
優待の継続性を判断するうえで、私が最も注目したのは過去の制度変更です。
企業がこれまで優待を拡充してきたのか、縮小してきたのかは重要な判断材料になります。
株主優待制度の主な変更
| 時期 | 主な変更内容 |
|---|---|
| 2022年7月発表 | 500株区分の新設、5,000株区分の拡充 |
| 2023年4月権利分 | 100株優待1,500円→2,000円相当 |
| 2024年9月発表 | 100株優待2,000円→2,200円相当 |
| 2024年9月発表 | 1年以上の継続保有条件を追加 |
| 2026年3月発表 | 優待品の発送時期を変更 |
2023年は優待金額を33.3%引き上げ
2023年3月、IKKは株主優待の拡充を発表しました。
100株保有のお菓子は1,500円相当から2,000円相当へ増額。
増加率は33.3%です。
さらに2024年にも、2,000円相当から2,200円相当への引き上げが発表されました。
物価上昇などで企業の負担も増えるなか、優待金額を引き上げてきた点は評価できます。
2024年には長期保有条件を追加
一方、2024年の変更では、1年以上の継続保有条件も追加されました。
短期保有の投資家にとっては実質的な条件改悪です。
ただ、長期保有する株主を重視する制度に変更したとも考えられます。
株主優待を廃止するのではなく、長く保有する株主に優待を提供する方向へ変更した点は注目したいところです。
確認できた2022年以降の主な公式発表では、お菓子の公表相当額を引き下げる変更は確認できませんでした。
優待拡充の実績はプラス材料ですが、今後も同じ内容が続くことを保証するものではありません。
5.過去の優待利回りと比較|現在は以前より魅力的?
次に、過去の株価と優待内容を比較します。
| 比較時点 | 株価 | 優待額 | 優待利回り |
|---|---|---|---|
| 2025年4月30日 | 790円 | 2,000円相当 | 2.53% |
| 2026年4月30日 | 817円 | 2,200円相当 | 2.69% |
| 2026年11月13日 | 735円 | 2,200円相当 | 2.99% |
※比較時点の株価・優待金額を使用した参考比較です。現在の優待受給には継続保有条件があります。
比較した直近2回の4月末時点よりも、現在の優待利回りは高くなっています。
2025年4月末の2.53%に対して、現在は2.99%です。
これは株価が下落したことに加え、優待金額が拡充されたことによるものです。
ただし、この3時点だけで「過去5年間で最も高い優待利回り」とは判断できません。
過去5年平均を正確に算出するには、各年の株価と当時の制度を統一条件で比較する必要があります。
現時点では、以前より優待利回りは魅力的になっているものの、歴史的な割安水準かどうかは確認できていないという評価です。
6.最新決算|2026年第3四半期は営業利益43.2%増
優待を継続するためには、企業が本業で安定して利益を稼ぐ必要があります。
2026年9月10日に発表された、2026年10月期第3四半期決算を確認します。
| 項目 | 2025年3Q累計 | 2026年3Q累計 | 前年同期比 |
|---|---|---|---|
| 売上高 | 158.61億円 | 170.16億円 | +7.3% |
| 営業利益 | 7.17億円 | 10.28億円 | +43.2% |
| 経常利益 | 7.53億円 | 11.48億円 | +52.4% |
| 純利益 | 4.37億円 | 7.98億円 | +82.5% |
今回の決算で評価したいのは、本業の利益である営業利益が大きく増加したことです。
売上高は7.3%増でしたが、営業利益は43.2%増加しました。
営業利益率も前年同期の約4.52%から約6.04%へ改善しています。
単に売上高が増えただけでなく、収益力も回復していることが分かります。
なお、純利益には特別利益の影響も含まれるため、私は営業利益の改善を重視しています。
主力の婚礼事業が好調
婚礼事業の売上高は154.17億円で前年同期比5.5%増。
営業利益は12.82億円で19.8%増となりました。
施行単価の上昇や施行組数の増加が業績を押し上げています。
婚礼事業はグループ売上高の約9割を占める主力事業です。
この事業で増収増益を確保できたことは、優待の継続性を考えるうえでもプラス材料です。
一方、食品事業も黒字転換していますが、売上規模はまだ小さく、全社の収益を安定させる柱になるには時間が必要です。
7.通期は減益予想|12月の本決算が重要
第3四半期は好決算でしたが、通期会社予想は減益となっています。
| 項目 | 2025年実績 | 2026年予想 |
|---|---|---|
| 売上高 | 224.55億円 | 228.50億円 |
| 営業利益 | 18.20億円 | 12.00億円 |
| 経常利益 | 18.90億円 | 11.75億円 |
| 純利益 | 19.63億円 | 7.20億円 |
2026年通期の営業利益予想は、前年比34.1%減少する見込みです。
一方、第3四半期累計の営業利益は10.28億円。
通期予想12億円に対する進捗率は85.7%です。
会社予想を達成するために必要な第4四半期の営業利益は約1.72億円となります。
前年の第4四半期は約11.03億円の営業利益を計上していたため、前年同期と比較すると低い利益水準を想定していることになります。
会社は施設のリニューアルや新規出店に伴う費用の不確実性から、通期予想を据え置いています。
そのため、進捗率が高いからといって、必ず上方修正されるとは限りません。
私が特に確認したいのは、2027年10月期に営業利益の再成長が見込めるかという点です。
2026年10月期の本決算は、2026年12月10日に発表予定です。
優待の長期保有を判断するうえでも、重要な決算になると考えています。
8.財務健全性|自己資本比率58.8%は評価できる
次に、優待を長く続けられるだけの財務基盤があるか確認します。
2026年7月末の主な財務数値は以下のとおりです。
| 財務項目 | 金額・比率 |
|---|---|
| 総資産 | 210.07億円 |
| 純資産 | 124.08億円 |
| 自己資本比率 | 58.8% |
| 現金及び預金 | 45.26億円 |
| 借入金合計 | 約31.11億円 |
| 利益剰余金 | 約120.18億円 |
自己資本比率58.8%は、比較的健全な水準と評価できます。
利益剰余金も約120億円あり、過去の利益が蓄積されています。
しかし、自己資本比率だけで安心することはできません。
現預金の減少と借入金の増加は注意点
| 項目 | 2025年10月末 | 2026年7月末 |
|---|---|---|
| 現金及び預金 | 54.94億円 | 45.26億円 |
| 借入金合計 | 約23.95億円 | 約31.11億円 |
| 現預金-借入金 | 約30.99億円 | 約14.15億円 |
現預金は約9.68億円減少し、借入金は約7.16億円増加しています。
現時点では現預金が借入金を上回っていますが、その差額は縮小しています。
婚礼事業では、新規出店や施設のリニューアルに多額の資金が必要です。
将来の利益成長につながる投資であれば評価できますが、計画どおりの収益が得られなければ財務負担になります。
財務が直ちに危険な状態とは考えていませんが、現預金と借入金の推移は継続して確認したいところです。
9.営業キャッシュフローは優待継続の重要指標
株主優待を継続するには、会計上の利益だけでなく、実際に現金を稼ぐ力が必要です。
営業キャッシュフローとは、本業で得られた現金の増減を表す指標です。
過去2年間のキャッシュフローを比較します。
| 項目 | 2024年10月期 | 2025年10月期 |
|---|---|---|
| 営業CF | +39.50億円 | +19.86億円 |
| 投資CF | ▲3.08億円 | ▲17.22億円 |
| 営業CF+投資CF | +36.42億円 | +2.64億円 |
2025年は営業キャッシュフローが前年から大きく減少しました。
一方、投資キャッシュフローの支出は増加しています。
ただし、投資支出には投資有価証券の取得なども含まれているため、すべてが設備投資によるものではありません。
2026年上期は営業キャッシュフローが7.27億円のプラスとなり、前年同期のマイナス2.89億円から改善しました。
投資キャッシュフローはマイナス5.83億円で、両者の合計は約1.44億円のプラスです。
改善傾向は評価できますが、年間を通じて安定した現金収入を確保できるかは引き続き確認が必要です。
また、第3四半期決算ではキャッシュフロー計算書が作成されていません。
最新の資金繰りを判断するためにも、次の本決算を確認したいと思います。
10.株主優待の継続性|企業にとって負担は大きいのか?
IKKの株主優待は人気があり、株主数は2025年10月末時点で74,403名となっています。
2024年から株主数が増加していることも特徴です。
株主が増えることは、企業の知名度向上や長期保有株主の確保につながる可能性があります。
一方で、優待対象者が増えれば、お菓子の製造費用や発送費用などの負担が増える可能性もあります。
ここで注意したいのは、2,200円相当のお菓子が、そのまま企業の2,200円の費用になるわけではないということです。
実際の負担額を判断するには、商品の製造原価、発送費、対象株主数などが必要です。
今回確認した資料では株主優待単独の年間費用を特定できなかったため、正確な負担率は算出できませんでした。
ただし、食品事業を展開している点や、長期保有条件を設けながら優待制度を拡充してきた実績は、制度を維持していく意思を評価する材料になります。
優待改悪・廃止の可能性は?
私が考える主なリスクは次のとおりです。
- 婚礼事業の利益減少が長期化する
- 新規出店やリニューアルの投資負担が増加する
- 営業キャッシュフローが悪化する
- 優待対象株主の増加によって費用負担が重くなる
- 企業の株主還元方針が変更される
現時点では、これらが直ちに優待廃止につながる状況とは判断していません。
自己資本比率は比較的高く、直近の営業利益も回復しています。
また、過去には優待金額を引き上げてきました。
ただし、今後5年、10年と同じ内容を維持できるかは、婚礼事業の収益力と資金繰り次第です。
優待継続の見通しは○~△。短期的には維持を期待しますが、長期的には定期的な点検が必要と考えています。
11.今後の成長性|婚礼市場の縮小に対応できるか
IKKの主力事業は国内婚礼事業です。
国内では少子化や婚姻件数の減少が長期的な課題となっています。
また、結婚式を行わないカップルや、少人数の挙式を選ぶ人が増える可能性もあります。
その一方で、結婚式の高付加価値化や施行単価の上昇によって、利益を伸ばす余地はあります。
2026年第3四半期の婚礼施行単価は427万円で、前年同期から16.6万円上昇しました。
少ない施行組数でも、1組当たりの売上高を高めることができれば、収益を確保できる可能性があります。
また、食品事業やフォト事業など、婚礼以外の収益源を育成している点にも注目しています。
ただし、2026年7月末の婚礼受注残組数は4,628組で前年同期比1.5%減少しました。
施設譲渡の影響はあるものの、今後の施行組数や受注状況は確認が必要です。
今後の3つのシナリオ
| シナリオ | 業績の方向性 | 優待への影響 |
|---|---|---|
| 強気 | 婚礼単価上昇、新規施設好調、利益成長 | 現行制度維持の余力拡大 |
| 標準 | 売上安定、利益は緩やかに回復 | 現行制度の維持を期待 |
| 弱気 | 婚礼需要減少、費用増加、投資負担拡大 | 優待見直しの可能性 |
私が最も重視するのは、売上高よりも営業利益が成長できるかどうかです。
売上高が増えても利益が減少すれば、株主優待を維持する余力は弱くなります。
12.現在の735円で買い増すべきか?
今回の目的は、100株の継続保有を判断することです。
そのため、新規購入と既存株の保有継続は分けて考えます。
すでに100株を保有している場合
私の場合、現時点で売却する必要性は高くないと考えています。
財務基盤は比較的健全であり、最新決算も回復傾向にあるためです。
また、1年以上の継続保有条件があるため、売却して再取得すると、優待受給まで時間がかかる場合があります。
優待を継続して楽しみたい私にとって、保有期間を維持することにも価値があります。
500株への買い増しは優待効率が低下
735円で500株を保有すると、投資金額は367,500円です。
優待額は3,800円相当なので、優待利回りは約1.03%となります。
100株保有の2.99%と比べると、大きく低下します。
さらに、100株から500株へ増やすには294,000円の追加投資が必要ですが、増加する優待額は1,600円相当です。
優待だけを目的とする買い増しは、効率的とはいえません。
そのため、私は現在の100株を基本とします。
新規購入する場合の参考価格
| 株価 | 優待利回り | 判断 |
|---|---|---|
| 800円以上 | 2.75%以下 | 急がず検討 |
| 735円前後 | 約2.99% | 優待目的なら検討可能 |
| 730円以下 | 3.01%以上 | 通常購入を検討 |
| 680円以下 | 3.24%以上 | より積極的に検討 |
これらは過去5年平均のPERやPBRから算出した割安株価ではなく、優待利回りを基準にした私独自の参考価格です。
もちろん、株価が下落した理由が業績悪化や優待改悪であれば、購入判断を見直す必要があります。
現在の735円は、優待目的で長期保有するなら一定の魅力がある水準と考えています。
13.次の本決算で確認したい5つの項目
IKKの2026年10月期本決算は、2026年12月10日に発表予定です。
私が特に確認したいのは次の5点です。
- 2026年通期の営業利益が会社予想12億円を達成できたか
- 2027年10月期の営業利益が増益予想になっているか
- 営業キャッシュフローが安定してプラスを確保できているか
- 現預金と借入金のバランスが改善しているか
- 株主優待制度に変更や見直しの発表がないか
特に重要なのは、2027年の業績見通しです。
2026年の利益減少が新規出店などによる一時的なものなのか、それとも収益力の低下が続くのか。
その見極めが、株主優待を長く楽しめるかどうかにつながります。
14.まとめ|IKKは100株を継続保有。優待を楽しみながら決算を点検
今回、IKKの株主優待について、過去の制度変更、最新決算、財務状況、今後の成長性を確認しました。
100株で2,200円相当のお菓子が届く制度は、家族で楽しめる優待として魅力的です。
株価735円での優待利回りは約2.99%。
配当を合わせた総合利回りは約6.26%です。
また、2023年と2024年には優待金額が拡充されており、企業が株主優待を重視してきた実績もあります。
一方、2026年第3四半期は増収増益だったものの、現預金の減少や借入金の増加など、注意すべき変化も見られます。
今後も婚礼事業で安定した利益を確保できるかが重要です。
私としては、現在の100株は継続保有し、これからも家族で優待のお菓子を楽しみたいと思っています。
ただし、優待が続くことを当然とは考えず、毎年の決算で営業利益とキャッシュフローを確認していきます。
株主優待投資は、優待が届く楽しみがある一方、その優待を提供する企業が健全に成長してこそ、長く続けられる投資方法だと思います。
これからも優待の魅力と企業の財務を両方確認しながら、長期投資を続けていきたいと思います。
※本記事は2026年11月13日時点の株価および2026年11月15日までの公表資料を基にした個人的な分析です。特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
参考資料
- IKK公式・株主優待制度
https://www.ikk-grp.jp/ir/stock/benefit.html - 2026年10月期第3四半期決算短信
https://www.ikk-grp.jp/ir/library/main/01/teaserItems1/0/link/20260910tanshin.pdf - 2026年10月期第2四半期決算短信
https://www.ikk-grp.jp/ir/irnews/IRNews-20260611-1/main/0/link/20260611tanshin.pdf - 2025年10月期決算短信
https://www.ikk-grp.jp/ir/irnews/IRNews-20251211-2/main/0/link/20251211%20tanshin.pdf - 2023年3月27日・株主優待拡充
https://www.ikk-grp.jp/ir/irnews/IRNews-20230327/main/0/link/20230327.pdf - 2024年9月12日・株主優待拡充と継続保有条件追加
https://www.ikk-grp.jp/ir/irnews/IRNews-20240912-3/main/0/link/20240912.pdf - IKK公式IRカレンダー
https://www.ikk-grp.jp/ir/ircalendar.html