こんにちは、りょーーけんです。
私は「高配当株×株主優待×インデックス投資」の三刀流で資産形成を行っています。
フジオフードグループ本社(2752)から、株主優待のお食事券が届きました!
今回届いたのは3,000円分が2名義、合計6,000円分です。
現在、私と妻がそれぞれ100株ずつ保有しており、年2回の株主優待を楽しみにしています。
11月13日には、2026年12月期第3四半期決算も発表されました。
そこで今回は、優待券の到着をきっかけに、保有銘柄の定期点検を行いたいと思います。
特に気になっているのは、今後も株主優待が継続されるのかという点です。
さらに、優待を増やすために、子ども名義でも100株ずつ購入することを検討しています。
しかし、フジオフードは利益面で厳しい決算が続いています。
12月末には株主優待の権利確定日がありますが、過去には権利落ち後に株価が大きく下落したこともありました。
加えて、2027年2月中旬には2026年12月期の本決算発表が見込まれます。
12月の優待を取りに行くべきか、権利落ち後の安値を狙うべきか、それとも本決算まで待つべきか。
最新の業績、財務、優待制度の変更履歴、過去の株価チャートから検討しました。
- 1.最初に結論|優待は魅力的。ただし子ども名義の購入は本決算後を基本に
- 2.株主優待券6,000円分が到着!現在の保有状況
- 3.現在の株価1,160円は優待利回り5.17%
- 4.最新決算を確認|売上横ばいでも営業利益は半減
- 5.2027年2月の本決算は必ず確認したい
- 6.財務は改善傾向。ただし優待継続には本業の利益が必要
- 7.株主優待は今後も続くのか?過去の変更履歴を確認
- 8.過去の株価と比較|現在の優待利回りは特別高いのか?
- 9.12月の権利落ち後に1,100円を割る可能性は?
- 10.12月権利取りと本決算後の購入を比較
- 11.子ども名義の購入価格は3段階で考える
- 12.今後の優待継続について3つのシナリオ
- 13.まとめ|今は夫婦2名義を保有継続。子ども名義は2027年2月決算後に判断
- 参考資料
1.最初に結論|優待は魅力的。ただし子ども名義の購入は本決算後を基本に
今回の点検結果は次のとおりです。
| 評価項目 | 判断 |
|---|---|
| 株主優待の魅力 | ◎ |
| 100株の優待利回り | ◎ |
| 売上高の安定性 | ○ |
| 営業利益の成長性 | △ |
| 財務健全性 | ○ |
| 優待継続の見通し | △~○ |
| 既存200株の保有継続 | ○ |
| 子ども名義での追加購入 | 条件付きで○ |
| 現在株価1,160円での購入 | 見送り |
| 第一購入目標 | 1,080~1,100円 |
| 購入判断の重要時期 | 2027年2月の本決算後 |
私の結論は、現在保有している夫婦2名義の200株は継続保有。一方、子ども名義での追加購入は急がず、2027年2月の本決算を確認してから判断するというものです。
100株保有で年間6,000円相当の優待が受けられる点は魅力的です。
しかし、2026年第3四半期累計の営業利益は前年同期比50.1%減少しました。
2025年には株主優待の商品内容が見直され、食品の数量削減も行われています。
現時点で優待廃止が発表されているわけではありませんが、継続性を楽観視できる業績でもありません。
すでに夫婦2名義で年間12,000円相当の優待を確保できているため、追加分については慎重に購入時期を選びたいと思います。
2.株主優待券6,000円分が到着!現在の保有状況
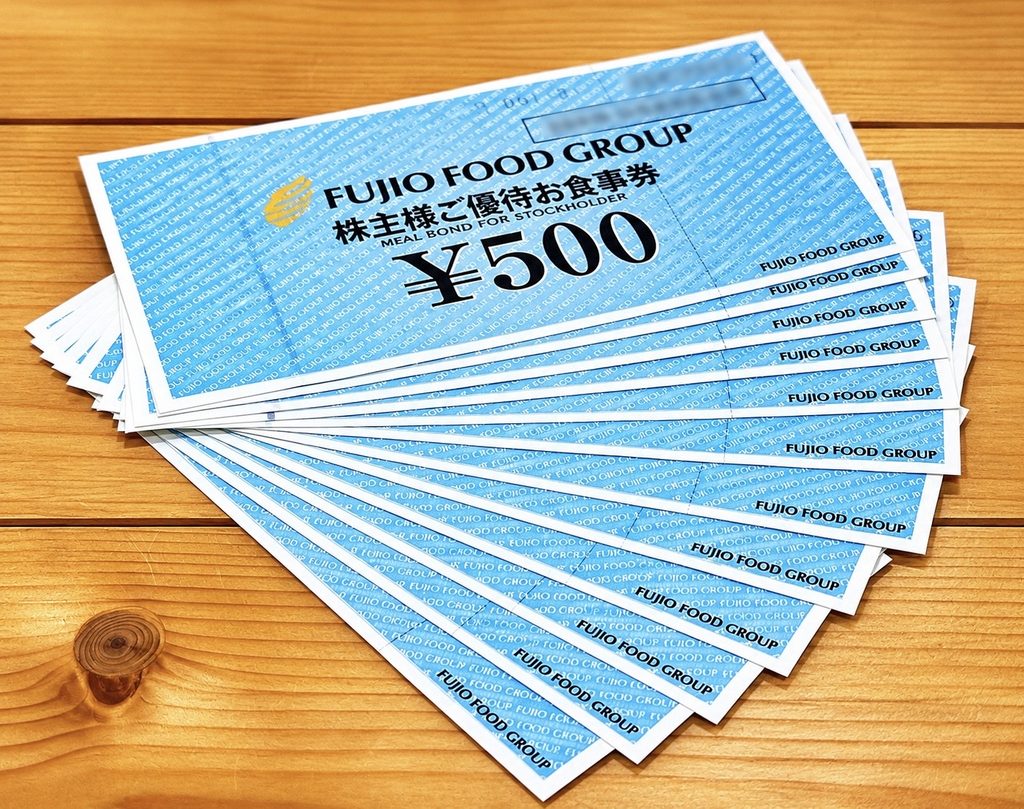
今回届いた優待券は、2026年6月末の権利分です。
私と妻がそれぞれ100株ずつ保有しているため、3,000円分のお食事券が2名義分届きました。
フジオフードの株主優待は、毎年6月末と12月末の年2回実施されます。
贈呈基準は以下のとおりです。
| 保有株数 | 1回の優待 | 年間優待 |
|---|---|---|
| 100~299株 | 3,000円相当 | 6,000円相当 |
| 300~999株 | 6,000円相当 | 12,000円相当 |
| 1,000株以上 | 12,000円相当 | 24,000円相当 |
株主はお食事券または自社関連商品を選択できます。
お食事券は「まいどおおきに食堂」「串家物語」「さち福や」などの対象店舗で使用できます。ただし、一部対象外店舗もあります。
子ども名義で購入するとどうなる?
現在の夫婦2名義に加えて、子ども名義でも100株ずつ保有することを検討しています。
| 家族の保有状況 | 合計株数 | 年間優待額 |
|---|---|---|
| 私100株+妻100株 | 200株 | 12,000円 |
| 上記+子ども1人100株 | 300株 | 18,000円 |
| 上記+子ども2人各100株 | 400株 | 24,000円 |
例えば家族4人がそれぞれ100株を保有できれば、年間24,000円相当の優待を受けられます。
しかも、1人で1,000株を保有する場合と同じ年間優待額を、合計400株で実現できます。
フジオフードは100株保有の優待効率が非常に高い銘柄です。
ただし、子ども名義で購入する場合は、子ども本人の資産として適切に管理することが前提です。親が資金を贈与する場合は、贈与の記録や税務上の取り扱いにも注意が必要です。
3.現在の株価1,160円は優待利回り5.17%
2026年11月13日の終値は1,160円でした。
100株の購入に必要な資金は116,000円です。
年間優待額6,000円を基準に計算すると、
6,000円 ÷ 116,000円 × 100 = 5.17%
となります。
| 株価 | 必要資金(100株) | 優待利回り |
|---|---|---|
| 1,200円 | 120,000円 | 5.00% |
| 1,160円 | 116,000円 | 5.17% |
| 1,130円 | 113,000円 | 5.31% |
| 1,100円 | 110,000円 | 5.45% |
| 1,080円 | 108,000円 | 5.56% |
| 1,050円 | 105,000円 | 5.71% |
利回りだけを見れば、現在の株価でも十分魅力的です。
ただし、優待利回りは預金の利息とは違います。
株価が100円下落すれば、100株で10,000円の評価損になります。
また、優待が廃止されれば、翌年以降の優待利回りはゼロになります。
だからこそ、優待利回りが高いかどうかだけではなく、その優待を長く続けられる企業なのかを確認することが重要だと考えています。
4.最新決算を確認|売上横ばいでも営業利益は半減
2026年11月13日に公表された第3四半期決算を確認します。
| 項目 | 2026年1~9月 | 前年同期比 |
|---|---|---|
| 売上高 | 238億6,300万円 | +0.3% |
| 営業利益 | 2億9,400万円 | ▲50.1% |
| 経常利益 | 2億6,700万円 | ▲41.3% |
| 純利益 | 2,100万円 | ▲61.7% |
今回の決算で最も気になるのは、営業利益の減少です。
売上高は前年同期からわずかに増加しているものの、営業利益は約半分になりました。
営業利益率も、前年同期の約2.48%から約1.23%に悪化しています。
外食産業では、食材価格や人件費、エネルギー価格の上昇が続いています。
実際に今回の決算では、売上総利益が前年同期比でほぼ横ばいだった一方、販売費及び一般管理費は増加しています。
売上を維持できていても、費用の上昇を十分に吸収できていない状況です。
過去3年間の業績を比較
| 決算期 | 売上高 | 営業利益 |
|---|---|---|
| 2024年12月期 | 313.24億円 | 12.17億円 |
| 2025年12月期 | 319.32億円 | 7.25億円 |
| 2026年12月期予想 | 326.53億円 | 5.10億円 |
売上高は増加傾向にあります。
一方、営業利益は2024年の12億1,700万円から、2026年予想では5億1,000万円まで減少する見通しです。
売上高の増加が利益につながっていない点は、優待の継続性を考えるうえで不安材料です。
5.2027年2月の本決算は必ず確認したい
今回、子ども名義での追加購入を急がない最大の理由が、次回の本決算です。
フジオフードは12月決算企業であり、2026年12月期の本決算は2027年2月中旬の発表が見込まれます。
現時点で正確な発表日は確認できていませんが、前回の2025年12月期決算は2026年2月13日に発表されています。
通期予想の達成には第4四半期の利益回復が必要
2026年12月期の営業利益予想は5億1,000万円です。
一方、第3四半期までの営業利益は2億9,400万円。
進捗率は57.6%にとどまります。
つまり、通期予想を達成するためには、第4四半期だけで2億1,600万円の営業利益が必要です。
前年の第4四半期の営業利益は約1億3,600万円でした。
単純比較では、前年同期より約59%多く稼ぐ必要があります。
第3四半期単独では黒字を確保しており、回復の兆しが全くないわけではありません。
それでも、通期予想を達成できるかは慎重に確認したいところです。
本決算で特に確認したい4つの項目
第一に、2026年通期の営業利益が会社予想に届いたか。
第二に、2027年12月期の営業利益予想が増益になっているか。
第三に、営業キャッシュフローが十分に確保されているか。
第四に、株主優待制度の変更に関する発表がないか。
なかでも重要なのは、翌2027年の業績見通しです。
2026年の利益が一時的に落ち込んだだけなのか、それとも今後も収益力の低下が続くのか。
その見極めには、今回の第3四半期決算だけでは情報が不足しています。
私は、子ども名義で長期保有する株だからこそ、2027年2月の本決算を確認する価値が高いと判断しています。
6.財務は改善傾向。ただし優待継続には本業の利益が必要
続いて財務状況です。
2026年9月末の主要数値は以下のとおりです。
| 財務項目 | 2026年9月末 |
|---|---|
| 現金及び預金 | 73億2,900万円 |
| 借入金合計 | 約56億1,700万円 |
| 自己資本比率 | 41.6% |
| 純資産 | 86億4,200万円 |
| 利益剰余金 | ▲27億6,800万円 |
| 株主優待引当金 | 4億9,300万円 |
自己資本比率は2025年末の35.5%から41.6%へ改善しました。
借入金も約87億7,000万円から約56億1,700万円へ減少しています。
この点は評価できます。
ただし、総資産も大きく減少しており、自己資本比率の改善が利益の積み上げによって実現したわけではありません。
また、利益剰余金は依然として約27億7,000万円のマイナスです。
過去に生じた損失を十分に回復できていないことが分かります。
株主優待引当金の負担は?
株主優待引当金は、2025年末の5億円から2026年9月末には4億9,300万円となりました。
これは優待の利用などに備えて計上されている負債です。
ただし、引当金残高がそのまま年間の優待費用や現金支出を表すわけではありません。
実際の優待負担を正確に評価するには、費用計上額や利用状況なども確認する必要があります。
現時点では、優待に伴う負担を本業の利益だけで十分吸収できているとまでは判断できません。
営業キャッシュフローにも注意
2025年通期の営業キャッシュフローは9億8,000万円でした。
2024年の21億5,300万円から大きく減少しています。
また、2025年の有形固定資産取得による支出は9億6,400万円でした。
営業活動で得た資金の多くが設備投資に相当する規模だったことになります。
なお、2026年第3四半期決算短信ではキャッシュフロー計算書が作成されていません。
最新の通期キャッシュフローを確認できる点でも、2027年2月の本決算は重要だと考えています。
7.株主優待は今後も続くのか?過去の変更履歴を確認
私は、フジオフードの優待がすぐに廃止されると考えているわけではありません。
優待券を通じて実際に店舗へ来店してもらうことは、企業にとって集客やブランド認知の面でもメリットがあります。
しかし、利益が減少している状況では、優待コストの見直しが進む可能性があります。
実際に、2025年には2回の優待商品変更が発表されました。
2025年6月の見直し
2025年6月11日、会社は優待商品の約半数を入れ替えると発表しました。
コシヒカリから銘柄を限定しない国産米への変更、お魚セットや一部豚肉商品の廃止、うどんや皿などの追加がありました。
このときは商品構成の入れ替えが中心で、改善と改悪の両面がありました。
2025年12月権利分からの見直し
より注目したいのが、2025年11月14日に発表された変更です。
| 商品 | 変更前 | 変更後 |
|---|---|---|
| お食事券 | 3,000円分 | 変更なし |
| 国産米 | 1.4kg×3袋 | 1.4kg×2袋 |
| カレー | 15個 | 10個 |
| 南高梅 | あり | 廃止 |
| 半生うどん | あり | 廃止 |
| お皿セット | あり | 廃止 |
| ビールセット | あり | 廃止 |
一方、新たに三元豚のしゃぶしゃぶ用商品が追加されています。
お米とカレーについては数量が約3分の1減少しました。
会社は原材料価格や人件費の上昇を理由として挙げ、より持続可能な優待制度の運用を目指すと説明しています。
つまり、優待制度そのものは維持しつつ、商品内容を見直すことで負担を抑えようとしていると考えられます。
これは優待継続に向けた工夫とも評価できますが、株主にとっては実質的な改悪でもあります。
お食事券は維持されている
一方、100株保有で年2回、3,000円分ずつのお食事券を受け取れる制度は維持されています。
現在、食事券を中心に利用している私にとっては、大きな変更がなかったことを評価しています。
ただし、食品の数量削減があった以上、将来も食事券の額面が必ず守られるとは考えていません。
今後は食事券の金額や利用条件に変更がないかも定期的に確認していきます。
8.過去の株価と比較|現在の優待利回りは特別高いのか?
添付した過去の株価チャートを見ると、フジオフードは2023年から2024年にかけて1,500円を超える時期がありました。
一方、2025年以降は1,000円台前半まで下落する場面も見られます。
年間6,000円相当のお食事券を前提に、株価別の優待利回りを比較してみます。
| 株価 | 優待利回り |
|---|---|
| 1,550円 | 3.87% |
| 1,400円 | 4.29% |
| 1,300円 | 4.62% |
| 1,200円 | 5.00% |
| 1,160円 | 5.17% |
| 1,100円 | 5.45% |
| 1,050円 | 5.71% |
以前の高値圏と比較すると、現在の優待利回りは高くなっています。
しかし、2025年以降の株価低迷によって、優待利回り5%前後は珍しくなくなりました。
現在の1,160円は、過去数年と比較すれば魅力的ですが、直近の安値圏と比べて特別に割安とは言えません。
なお、これは株価水準による参考比較であり、過去5年間の平均優待利回りではありません。
また、食品優待は制度変更によって実質価値が変わっているため、食事券の額面を基準に比較しています。
9.12月の権利落ち後に1,100円を割る可能性は?
次に、購入タイミングを考えます。
フジオフードは、優待の権利落ち後に株価が大きく下がる場面があります。
| 権利月 | 権利付き最終日終値 | 権利落ち日終値 | 下落幅 |
|---|---|---|---|
| 2024年12月 | 1,190円 | 1,180円 | ▲10円 |
| 2025年6月 | 1,213円 | 1,151円 | ▲62円 |
| 2025年12月 | 1,179円 | 1,142円 | ▲37円 |
| 2026年6月 | 1,158円 | 1,102円 | ▲56円 |
直近では大きく下落した例が複数あります。
ただし、2024年6月には権利落ち日に株価が上昇しており、毎回必ず下がるわけではありません。
また、2025年12月の権利落ち日には1,142円でしたが、翌2026年1月29日には1,045円まで下落しています。
2026年6月の権利落ち日も1,102円でしたが、その後7月1日には1,076円まで下落しました。
つまり、1,100円割れを狙う場合、権利落ち当日だけでなく、その後の値動きを見る必要があります。
今回の12月権利についても、同様の下落が起こる可能性はあります。
ただし、権利落ち以外の市場環境や業績悪化によって下がることもあるため、過去の値動きがそのまま再現されるとは限りません。
10.12月権利取りと本決算後の購入を比較
2026年12月末の権利付き最終日は12月28日、権利落ち日は12月29日となる見込みです。
12月28日までに子ども名義で100株購入すれば、今回の3,000円相当の優待を取得できます。
しかし、現在の1,160円で買う場合、権利落ち後に1,130円まで下がれば100株で3,000円安く購入できます。
これは直近1回分の優待額と同じです。
1,100円なら6,000円、1,080円なら8,000円安く購入できます。
| 購入価格 | 100株の購入資金 | 現在との差 |
|---|---|---|
| 1,160円 | 116,000円 | — |
| 1,130円 | 113,000円 | ▲3,000円 |
| 1,100円 | 110,000円 | ▲6,000円 |
| 1,080円 | 108,000円 | ▲8,000円 |
もちろん、必ずその価格まで下がるわけではありません。
それでも、私の場合はすでに夫婦2名義で12月の優待を取得できる予定です。
追加する子ども名義については、今回の3,000円相当を無理に取りに行く必要はありません。
私が本決算後を優先する理由
権利落ち後に1,100円を割れば、価格面では魅力的です。
しかし、2027年2月には本決算が控えています。
もしそこで営業利益の下振れや、2027年の厳しい業績予想が発表されれば、株価がさらに下落する可能性があります。
反対に、2027年の増益見通しが示されれば、株価は上昇するかもしれません。
それでも、子ども名義で長期間保有することを考えると、多少高く買うことになっても、業績回復を確認できるメリットは大きいと思います。
今回の私の優先順位は「安値で買うこと」よりも「本決算で優待の継続余力を確認すること」です。
11.子ども名義の購入価格は3段階で考える
本決算を確認することを前提に、購入目標を設定しました。
| 株価 | 優待利回り | 私の購入判断 |
|---|---|---|
| 1,120~1,130円 | 約5.31~5.36% | 業績回復を確認できれば検討 |
| 1,080~1,100円 | 約5.45~5.56% | 第一購入候補 |
| 1,040~1,060円 | 約5.66~5.77% | 下落理由を確認して積極検討 |
第一段階:1,120~1,130円
現状より30~40円安い水準です。
優待利回りは5.3%を超えますが、業績が不透明な段階では無理に買いません。
2027年2月の本決算で改善傾向が確認できれば、この価格でも検討する余地があります。
第二段階:1,080~1,100円
今回の本命価格です。
過去の株価推移からも、到達の可能性がある水準だと考えています。
ただし、12月の権利落ち直後に到達しても、原則として本決算を待ちたいと思います。
第三段階:1,040~1,060円
2025年と2026年の安値に近い価格帯です。
購入資金を抑えられる点は魅力的ですが、業績悪化による下落なら注意が必要です。
安いから購入するのではなく、優待を継続できる財務と収益力が維持されているかを確認します。
12.今後の優待継続について3つのシナリオ
最後に、今後の優待制度について考えます。
強気シナリオ:利益回復で現行優待を維持
食材費や人件費の上昇を吸収できるようになり、営業利益率が回復するケースです。
会社が進める直営店舗の営業委託化やFC事業の強化が成果を上げれば、安定的な利益につながる可能性があります。
この場合、現行の食事券制度を継続できる余力が高まります。
標準シナリオ:優待制度は維持しつつ内容を調整
現時点で私が最も重視しているシナリオです。
企業として株主優待を維持する意向はあるものの、原材料費などの上昇を受け、商品内容の調整を続ける可能性があります。
2025年にも食品の数量削減が実施されました。
今後も食品優待の内容が変更される一方、食事券の額面は維持されるという展開も考えられます。
ただし、食事券の金額が必ず維持されるという保証はありません。
弱気シナリオ:業績悪化で優待の縮小・廃止
本業の利益低迷が長期化し、資金繰りに余裕がなくなるケースです。
優待コストの削減が必要になれば、食事券の金額引き下げや優待制度の廃止も選択肢となります。
現在の財務状況だけで優待廃止が近いと判断することはできません。
それでも、株主優待を目的に購入する以上、廃止リスクを無視することはできないと思います。
13.まとめ|今は夫婦2名義を保有継続。子ども名義は2027年2月決算後に判断
今回、フジオフードから届いた6,000円分のお食事優待券をきっかけに、最新決算と優待の継続性を点検しました。
私の現時点の評価は、株主優待としての魅力は高い一方、本業の利益回復が課題となっている銘柄です。
2026年第3四半期決算では、売上高はほぼ横ばいでしたが営業利益は半減しました。
財務面では自己資本比率の改善や借入金の減少が確認できるものの、利益剰余金は依然としてマイナスです。
また、2025年には優待商品の内容が縮小されました。
食事券3,000円という額面は維持されていますが、今後の継続を保証するものではありません。
株価についても、現在の1,160円は優待利回り5%超と魅力的ですが、過去の権利落ち後には1,100円を割り込んだ例があります。
さらに、2027年2月中旬には2026年12月期の本決算が見込まれます。
以上を踏まえ、私の方針は次のとおりです。
- 私と妻の100株ずつ、合計200株は継続保有する。
- 子ども名義の追加購入は、2026年12月の権利を急いで取りに行かない。
- 12月権利落ち後の株価を確認しながら、2027年2月の本決算を待つ。
- 本決算で業績回復や優待継続に問題がないことを確認できれば、1,080~1,100円を中心に購入を検討する。
- 業績や優待制度に悪化が見られた場合は、安値でも追加購入を見送る。
すでに夫婦2名義分の優待を楽しめているため、焦る必要はありません。
優待を長く楽しむためにも、子ども名義での追加購入は企業の収益力を見極めてから判断したいと思います。
今後も決算のたびに優待の継続性を確認し、長期保有に適した銘柄かどうかを点検していきます。
※本記事は2026年11月13日までの公表情報を基にした個人的な投資記録です。株価や株主優待の継続を保証するものではなく、投資を推奨するものでもありません。最終的な投資判断はご自身の責任でお願いいたします。
参考資料
- フジオフードグループ本社・公式株主優待制度
- 2026年12月期第3四半期決算・適時開示一覧
- 2025年12月期決算短信
- 2025年6月11日・株主優待商品変更のお知らせ
- 2025年11月14日・株主優待商品変更のお知らせ