- 1.結論|優待の継続性は比較的高いが、現在株価894円は割高
- 2.株主優待制度|200株保有の優待効率が高い
- 3.株主優待の変更履歴|過去には拡充の実績
- 4.過去5年間の業績|売上拡大に利益が追いついていない
- 5.最新決算|2027年2月期中間決算は増収減益
- 6.財務健全性|自己資本比率は改善も負債負担に注意
- 7.株主優待費用|年間13億円超の負担は重いのか
- 8.優待改悪・廃止リスクを評価
- 9.中期経営計画と将来性
- 10.配当の安定性と増配可能性
- 11.過去17期のPERを比較|現在67.62倍は割高
- 12.800株を1名義で持つか、4名義で200株ずつ持つか
- 13.総合利回りから購入目標株価を計算
- 14.優待廃止・改悪時のリスク
- 15.最終購入判断|4名義なら775円以下から検討
- 16.100点満点による総合評価
- 17.まとめ|優待は継続期待。ただし株価にはこだわりたい
- 参考資料
1.結論|優待の継続性は比較的高いが、現在株価894円は割高
クリエイト・レストランツ・ホールディングス(3387)は、「磯丸水産」「しゃぶ菜」「かごの屋」など、多様な飲食ブランドを展開する外食企業です。
株主優待が充実しており、長期保有を目的とする個人投資家から人気のある銘柄です。
今回は、株主優待の継続可能性、業績、財務、優待費用、過去のPER、購入目標株価を分析しました。
さらに、800株を1名義で保有する場合と、家族4名義で200株ずつ保有する場合のどちらが有利なのかも検証します。
今回の分析では、株主優待は額面金額を100%利用できるものとして評価します。
総合評価
| 評価項目 | 判定 | 主な理由 |
|---|---|---|
| 株主優待の魅力度 | ◎ | 自社店舗で利用できる優待 |
| 優待継続可能性 | ○ | 会社が継続方針を明言 |
| 優待利回り | ○ | 200株保有の利回りが魅力 |
| 配当の安定性 | △ | 増配傾向だが無配歴あり |
| 売上・利益成長性 | ○ | 増収基調も利益率に課題 |
| 財務健全性 | △ | 改善傾向も負債が大きい |
| 株価の割安性 | × | 過去PERと比較して高い |
| 総合利回り | △ | 家族分散で約3.91% |
| 長期保有適性 | ○ | 優待と事業基盤に魅力 |
| 現在株価での購入 | △ | 積極購入は見送り |
| 最終判断 | 評価 |
|---|---|
| 総合評価 | △ |
| 100点満点評価 | 67点 |
| 優待継続性 | 比較的高い |
| 優待廃止リスク | やや低い |
| 800株・単独名義の長期総合利回り | 3.36% |
| 200株×4名義の総合利回り | 3.91% |
| 現在の予想PER | 67.62倍 |
| 過去5期平均PER | 48.42倍 |
| 家族4名義での通常購入検討 | 775円以下 |
| 積極購入検討 | 700円以下 |
※株価894円、予想年間配当5円で計算。利回りは税引前です。
結論として、優待制度そのものは魅力的ですが、現在の株価には割高感があります。
総合利回りが4%に近いからといって、すぐに購入する必要はないと考えています。
2.株主優待制度|200株保有の優待効率が高い
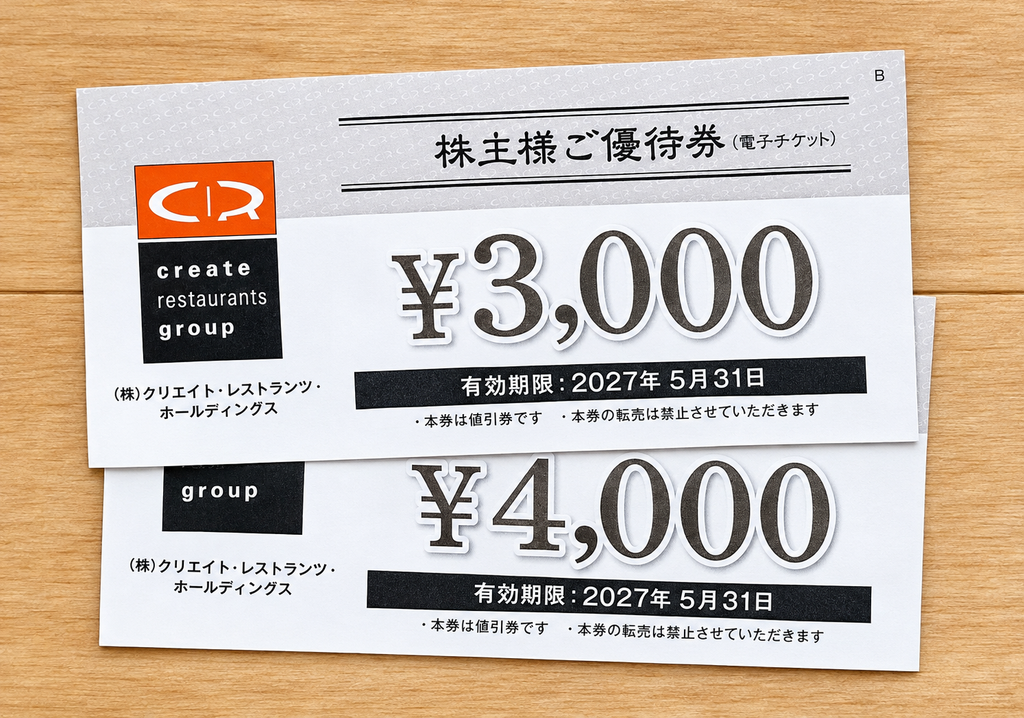
クリレスHDでは、毎年2月末と8月末の株主に、グループ店舗で利用できる株主優待券を年2回贈呈しています。
保有株数別の年間優待額
| 保有株数 | 年間優待額 |
|---|---|
| 100株 | 3,000円 |
| 200株 | 6,000円 |
| 300株 | 8,000円 |
| 400株 | 10,000円 |
| 500株 | 12,000円 |
| 800株 | 16,000円 |
| 1,200株 | 20,000円 |
| 2,000株 | 28,000円 |
| 6,000株 | 40,000円 |
さらに800株以上を1年以上継続保有すると、年間4,000円分が追加されます。
800株の場合、長期保有条件を達成すると年間20,000円分の優待となります。
長期保有判定には、2月末・8月末の株主名簿に、800株以上を同一株主番号で連続3回以上記録される必要があります。
今回の比較では、800株の長期優遇を考慮したうえで、複数名義に分散するメリットを検証します。
3.株主優待の変更履歴|過去には拡充の実績
クリレスHDは2013年に株主優待制度を開始しました。
その後も株式分割や優待制度の変更を行っています。
| 時期 | 主な変更 |
|---|---|
| 2013年 | 株主優待制度を開始 |
| 2014年 | 1株を3株へ分割 |
| 2020年 | 1株を2株へ分割、優待制度を見直し |
| コロナ禍 | 優待券の有効期限延長などに対応 |
| 2025年 | 優待券の電子化 |
| 2025年9月 | 1株を2株へ分割 |
| 2026年2月基準 | 新優待制度を適用 |
注目したいのは、2025年9月の株式分割に伴う制度変更です。
分割前100株の優待は年間4,000円でしたが、分割後200株では年間6,000円となりました。
同じ経済的持分を保有している場合、優待が50%増額された計算です。
また、分割前200株から分割後400株となった株主も、年間8,000円から10,000円へ25%増額されました。
これは既存株主にとって実質的な優待拡充です。
2026年10月14日の決算説明資料では、株主優待制度を重要な株主還元策と位置づけ、今後も継続する方針を示しています。
経営側が優待を重視している点は、長期保有するうえで評価できる材料です。
ただし、経営方針は将来の制度変更を防ぐ保証ではありません。
4.過去5年間の業績|売上拡大に利益が追いついていない
優待制度を長期的に維持するには、継続的な利益の確保が必要です。
過去5年間の業績推移
| 決算期 | 売上収益 | 営業利益 | 親会社帰属利益 |
|---|---|---|---|
| 2022年2月期 | 783.2億円 | 76.3億円 | 59.2億円 |
| 2023年2月期 | 1,182.4億円 | 50.8億円 | 33.9億円 |
| 2024年2月期 | 1,457.6億円 | 70.8億円 | 50.4億円 |
| 2025年2月期 | 1,563.5億円 | 85.0億円 | 55.9億円 |
| 2026年2月期 | 1,654.5億円 | 79.4億円 | 46.8億円 |
売上高は順調に拡大しています。
2022年2月期から2026年2月期までの4年間で計算した年平均成長率は、売上高が約20.6%、営業利益が約1.0%です。
ただし、2022年2月期はコロナ禍からの回復局面だったため、今後も同じ成長率が続くとは限りません。
重要なのは、売上規模が大きくなっているにもかかわらず、利益が同じようには増えていないことです。
クリレスHDはM&Aによる事業拡大を進めていますが、買収先の収益力改善や店舗運営の効率化が今後の課題になります。
5.最新決算|2027年2月期中間決算は増収減益
2026年10月14日に発表された2027年2月期第2四半期決算は、増収減益となりました。
| 項目 | 前年中間期 | 今回中間期 | 前年比 |
|---|---|---|---|
| 売上収益 | 832.0億円 | 860.9億円 | +3.5% |
| 営業利益 | 49.4億円 | 41.2億円 | -16.6% |
| 親会社帰属利益 | 32.0億円 | 27.0億円 | -15.6% |
| 営業利益率 | 5.9% | 4.8% | -1.1ポイント |
売上は新規M&Aによって増加しました。
一方、悪天候による「磯丸水産」「かごの屋」の苦戦に加え、旧SFPホールディングスとの合併関連費用約3億円が減益要因となっています。
特に気になるのが、第2四半期単独の営業利益です。
第1四半期の営業利益は33.8億円でしたが、第2四半期単独では7.4億円にとどまりました。
第2四半期単独の営業利益率は1.7%です。
一過性費用だけでなく、本業の収益力にも課題が残る決算と考えられます。
通期会社予想に対する進捗率
| 項目 | 中間実績 | 通期予想 | 進捗率 |
|---|---|---|---|
| 売上収益 | 860.9億円 | 1,710億円 | 50.3% |
| 営業利益 | 41.2億円 | 90億円 | 45.8% |
| 親会社帰属利益 | 27.0億円 | 57億円 | 47.3% |
会社は通期予想を据え置いています。
営業利益90億円を達成するためには、下半期に約48.8億円の営業利益が必要です。
M&Aによる利益貢献や一時費用の解消を見込んでいますが、目標達成には一定のハードルがあります。
直近決算評価:△
優待継続に直ちに不安を感じる決算ではありませんが、積極的な買い増しを正当化できるほど好調でもありません。
6.財務健全性|自己資本比率は改善も負債負担に注意
優待の継続性を判断するうえで、財務健全性は特に重視したい項目です。
2026年8月末の財務状況
| 財務指標 | 金額・比率 |
|---|---|
| 総資産 | 1,463.2億円 |
| 親会社帰属持分 | 500.8億円 |
| 自己資本比率 | 34.2% |
| 利益剰余金 | 188.8億円 |
| 現金及び現金同等物 | 174.3億円 |
| 借入金 | 245.2億円 |
| ネット借入金 | 約70.9億円 |
| リース負債 | 435.5億円 |
| のれん | 281.3億円 |
自己資本比率は2022年2月期の19.6%から2026年8月末の34.2%まで改善しています。
この点は評価できます。
一方、40%以上を良好とする一般的な基準では、まだ十分とはいえません。
ただし、外食企業では店舗賃借に伴うリース負債が大きくなるため、財務構造を考慮して判断する必要があります。
借入金とのれんのリスク
借入金245.2億円から現金174.3億円を差し引くと、ネット借入金は約70.9億円です。
借入金だけを見れば、極端な過剰債務とはいえません。
しかし、リース負債を加えると実質的な固定支出の負担は大きくなります。
また、のれん281.3億円は親会社帰属持分の約56%に相当します。
のれんは企業買収に伴って計上される資産で、買収先の収益性が悪化すると減損損失が発生する可能性があります。
M&Aを成長戦略の中心に据える企業だけに、今後も注意して確認したい指標です。
キャッシュフロー
2027年2月期中間決算では、営業キャッシュフローは約121.4億円のプラスでした。
投資キャッシュフローは約68.3億円のマイナスで、単純なフリーキャッシュフローは約53.1億円のプラスです。
ただし、同期間にはリース負債返済約76.5億円が財務キャッシュフローに計上されています。
IFRS会計基準では店舗賃借に伴うリース返済が財務キャッシュフローに分類されるため、単純なフリーキャッシュフローだけで財務余力を判断するのは危険です。
維持更新投資やリース返済を考慮すると、株主還元に自由に使える資金は見かけほど多くない可能性があります。
財務健全性:△
財務改善は進んでいますが、優待制度を長期的に維持するためには、今後も利益とキャッシュフローの成長が必要です。
7.株主優待費用|年間13億円超の負担は重いのか
今回の分析で注目したのが、株主優待にかかる費用です。
2026年2月期の有価証券報告書では、株主優待引当金が独立して開示されています。
| 項目 | 2025年2月期 | 2026年2月期 |
|---|---|---|
| 優待引当金の期中増加額 | 8.48億円 | 13.30億円 |
| 目的使用額 | 8.15億円 | 10.82億円 |
| 期末残高 | 8.48億円 | 10.89億円 |
2026年2月期の期中増加額は13.30億円で、前年比約57%増加しています。
なお、引当金の増加額は会計上の見積額であり、優待券の額面総額や実際の現金支出額と一致するわけではありません。
利益との比較
2026年2月期の優待引当金期中増加額を参考に比較します。
| 比較指標 | 比率 |
|---|---|
| 営業利益79.4億円に対して | 16.7% |
| 親会社帰属利益46.8億円に対して | 28.4% |
| 営業CF230.0億円に対して | 5.8% |
営業利益に対して約17%という水準は、決して小さな負担ではありません。
一方、クリレスHDの優待は自社グループ店舗で利用されるため、企業側にも販売促進効果があります。
優待によって来店機会が増えたり、追加注文につながったりすることが期待できます。
そのため、QUOカードなどを配布する優待とは企業側の経済的な意味が異なります。
ただし、優待を額面どおり使えることと、企業側が額面と同じ費用を負担することは別です。
株主数増加による影響
株主数増加に比例して優待費用も増えると仮定すると、次のようになります。
| ケース | 年間参考費用 |
|---|---|
| 現状 | 13.30億円 |
| 20%増加 | 15.96億円 |
| 50%増加 | 19.95億円 |
| 100%増加 | 26.60億円 |
※優待対象株主の構成や利用率が変わらないと仮定した独自試算です。
今後、株主数の増加によって優待負担が拡大すれば、優待区分の変更や長期保有条件の厳格化などが行われる可能性があります。
優待継続性を評価するうえでは、今後の利益成長と優待費用の増加率をセットで確認することが重要です。
8.優待改悪・廃止リスクを評価
クリレスHDの優待継続性には、プラス材料と懸念材料があります。
プラス材料
- 会社が優待継続を重要方針として明言
- 自社店舗への集客効果がある
- 過去に優待拡充の実績
- コロナ禍にも制度を継続
- 多様な飲食ブランドを保有
懸念材料
- 優待費用の増加
- 直近決算の営業減益
- リース負債やのれんの負担
- 株主数増加による優待費用拡大
- 外食業界の利益率の低さ
将来の3つのシナリオ
| シナリオ | 内容 | 評価 |
|---|---|---|
| 楽観 | 業績成長による優待拡充 | 可能性あり |
| 標準 | 現行制度を継続 | 最も想定しやすい |
| 悲観 | 優待減額、条件変更、廃止 | 無視できない |
現在の経営方針と優待制度の性質を考えると、優待が継続される可能性は比較的高いと考えます。
ただし、将来的な優待費用の増加によって、条件変更が行われる可能性はあります。
優待廃止リスクは「やや低い」と評価します。
9.中期経営計画と将来性
クリレスHDは、2030年2月期までの中期経営計画を進めています。
| 項目 | 2026年2月期実績 | 2030年2月期目標 |
|---|---|---|
| 売上収益 | 1,654億円 | 2,300億円 |
| 営業利益 | 79億円 | 160億円 |
| 営業利益率 | 4.8% | 約7.0% |
会社は、既存ブランドの競争力強化、M&A、海外事業の拡大を成長戦略の中心に据えています。
2026年8月末時点のグループ総店舗数は1,130店舗です。
多様なブランドと店舗立地を持つことは、単一ブランドの不振による影響を軽減するメリットがあります。
一方、国内の人口減少、人件費や原材料価格の上昇などは外食企業にとって長期的な課題です。
また、M&Aで売上を拡大しても、買収先の収益性が改善しなければ利益成長にはつながりません。
中期経営計画の達成には、営業利益率の改善が特に重要だと考えます。
10.配当の安定性と増配可能性
クリレスHDは、コロナ禍で無配となった時期がありますが、その後は増配を続けています。
2025年の株式分割を調整した年間配当は次のとおりです。
| 決算期 | 年間配当 |
|---|---|
| 2022年2月期 | 2.25円 |
| 2023年2月期 | 3.00円 |
| 2024年2月期 | 3.50円 |
| 2025年2月期 | 4.00円 |
| 2026年2月期 | 4.50円 |
| 2027年2月期予想 | 5.00円 |
2027年2月期の会社予想が実現すると、6期連続の実質増配となります。
| 指標 | 数値 |
|---|---|
| 年間予想配当 | 5円 |
| 配当利回り(894円) | 0.56% |
| 予想EPS | 13.22円 |
| 予想配当性向 | 37.8% |
| 2026年2月期ROE | 11.1% |
配当性向だけを見ると、一定の増配余力はあります。
しかし、優待費用を含めた株主還元負担は小さくないため、増配を継続するには今後の利益成長が必要です。
クリレスHDは高配当株というより、優待を中心とした株主還元銘柄として評価したいと考えます。
11.過去17期のPERを比較|現在67.62倍は割高
PERとは株価収益率のことで、株価が1株当たり利益の何倍で取引されているかを示す指標です。
今回は過去のPER推移から、現在株価894円が割高なのか割安なのかを検証します。
過去PER推移
| 決算期 | PER |
|---|---|
| 2010年2月期 | 9.29倍 |
| 2011年2月期 | 7.98倍 |
| 2012年2月期 | 5.88倍 |
| 2013年2月期 | 14.37倍 |
| 2014年2月期 | 15.88倍 |
| 2015年2月期 | 7.38倍 |
| 2016年2月期 | 27.73倍 |
| 2017年2月期 | 27.98倍 |
| 2018年2月期 | 41.40倍 |
| 2019年2月期 | 92.59倍 |
| 2020年2月期 | 132.51倍 |
| 2021年2月期 | 赤字 |
| 2022年2月期 | 23.74倍 |
| 2023年2月期 | 61.37倍 |
| 2024年2月期 | 43.79倍 |
| 2025年2月期 | 46.88倍 |
| 2026年2月期 | 66.34倍 |
| 2026年11月16日現在 | 67.62倍 |
※過去PERは年度別の株価・PERデータを使用。現在PERは894円÷会社予想EPS13.22円で算出。過去は決算期末の実績PER、現在は予想PERのため、完全に同一条件ではありません。
過去5期平均との比較
2022年2月期から2026年2月期までの5期を比較します。
| 指標 | PER |
|---|---|
| 過去5期平均 | 48.42倍 |
| 過去5期中央値 | 46.88倍 |
| 過去5期最低 | 23.74倍 |
| 過去5期最高 | 66.34倍 |
| 現在 | 67.62倍 |
現在PER67.62倍は、過去5期平均48.42倍を約39.6%上回っています。
さらに、過去5期の最高水準も上回っています。
直近5期のPERで比較すると、現在の株価は割高寄りです。
過去10期との比較
2017年2月期から2026年2月期の10期を比較すると、赤字の2021年2月期を除いた9期の平均PERは59.62倍です。
現在67.62倍は、この平均も上回っています。
しかも、平均には2019年2月期の92.59倍、2020年2月期の132.51倍という非常に高い数値が含まれています。
この2期を除いた7期平均は約44.50倍です。
中央値は46.88倍となります。
特殊な高PER期の影響を考慮すると、現在の割高感はさらに強まります。
PERから逆算した株価
2027年2月期の会社予想EPS13.22円を基準に、過去PERを当てはめます。
計算式は次のとおりです。
理論株価=予想EPS×想定PER
| 想定PER | 理論株価 |
|---|---|
| 40倍 | 529円 |
| 45倍 | 595円 |
| 5期中央値46.88倍 | 620円 |
| 5期平均48.42倍 | 640円 |
| 50倍 | 661円 |
| 10期比較平均59.62倍 | 788円 |
| 60倍 | 793円 |
| 現在67.62倍 | 894円 |
過去5期平均PERを適用した株価は約640円です。
現在894円から約28%下落した水準になります。
ただし、これらはEPSが13.22円で変わらないと仮定した参考値です。
実際の適正株価は、将来の利益成長や事業の競争力によって変化します。
利益成長によって割高感は解消するか
今後EPSが増加すれば、株価894円のままでもPERは低下します。
| 将来EPS | 株価894円でのPER |
|---|---|
| 13.22円 | 67.62倍 |
| 15円 | 59.60倍 |
| 18円 | 49.67倍 |
| 20円 | 44.70倍 |
PER50倍まで低下するには、EPSが約17.88円まで増える必要があります。
現在の会社予想EPS13.22円から約35%の利益成長が必要です。
中期経営計画が順調に進めば、高PERが正当化される可能性もあります。
しかし、直近決算が減益であることを考えると、利益成長を先取りして894円で購入するのは慎重に判断したいところです。
12.800株を1名義で持つか、4名義で200株ずつ持つか
今回の分析で最も重要な比較です。
同じ800株でも、保有名義を分けることで年間優待額が変わります。
A.1名義で800株を保有
通常優待は年間16,000円です。
1年以上の継続保有条件を満たすと、年間4,000円が追加され、合計20,000円となります。
年間配当は800株×5円=4,000円です。
したがって、長期保有条件達成後の年間総合受取額は24,000円となります。
B.家族4名義で200株ずつ保有
200株の年間優待額は6,000円です。
4名義で保有すると、年間優待額は24,000円になります。
配当金は800株合計で4,000円です。
したがって、年間総合受取額は28,000円となります。
比較結果
| 項目 | 1名義800株・通常 | 1名義800株・長期 | 4名義×200株 |
|---|---|---|---|
| 合計株数 | 800株 | 800株 | 800株 |
| 投資額(894円) | 715,200円 | 715,200円 | 715,200円 |
| 年間優待額 | 16,000円 | 20,000円 | 24,000円 |
| 年間配当 | 4,000円 | 4,000円 | 4,000円 |
| 年間総合受取額 | 20,000円 | 24,000円 | 28,000円 |
| 総合利回り | 2.80% | 3.36% | 3.91% |
優待を額面どおり利用できる場合、4名義×200株の方が有利です。
単独名義で800株を長期保有する場合と比較すると、年間4,000円多く優待を受け取れます。
通常優待との比較では年間8,000円の差になります。
また、4名義×200株であれば、800株以上の長期保有優遇条件を待つ必要もありません。
名義分散で注意すること
家族名義への分散は、実際に各名義人が株式を所有することが前提です。
家族間で資金を移動する場合は贈与税の問題が生じる可能性があります。
また、すでに保有している株式を売却・移転する場合には、譲渡益課税や売買コストも考慮する必要があります。
口座管理の負担も増えるため、優待額だけでなく管理面も考えて判断したいところです。
13.総合利回りから購入目標株価を計算
現在の株価894円、年間予想配当5円、優待価値100%を前提に計算します。
保有方法別の購入目標株価
| 目標総合利回り | 1名義800株・通常 | 1名義800株・長期 | 4名義×200株 |
|---|---|---|---|
| 3.5% | 714円 | 857円 | 1,000円 |
| 4.0% | 625円 | 750円 | 875円 |
| 4.5% | 555円 | 666円 | 777円 |
| 5.0% | 500円 | 600円 | 700円 |
| 5.5% | 454円 | 545円 | 636円 |
※表示株価以下で目標利回りを満たすよう、1円未満を切り捨てています。
家族4名義で200株ずつ保有する場合、総合利回り4.0%になる株価は875円です。
現在894円との差はわずか19円です。
4.5%を達成する株価は約778円、1円単位で確実に達成するには777円以下となります。
一方、単独名義800株の場合、長期優待を含めても4.5%達成には666円以下まで株価が下がる必要があります。
この違いは大きいと考えます。
14.優待廃止・改悪時のリスク
ここでは800株を保有し、4名義×200株に分散するケースを考えます。
株価894円、年間配当5円で固定します。
| ケース | 年間優待額 | 総合利回り |
|---|---|---|
| 通常 | 24,000円 | 3.91% |
| 優待25%減額 | 18,000円 | 3.08% |
| 優待50%減額 | 12,000円 | 2.24% |
| 優待廃止 | 0円 | 0.56% |
優待が廃止されると、配当利回り0.56%しか残りません。
また、優待目的で保有している投資家が売却することで、株価が下落する可能性もあります。
株価894円から20%下落すると約715円、30%下落すると約626円です。
これはあくまで仮定であり、優待廃止時の株価下落を予測したものではありません。
しかし、クリレスHDは高配当株ではないため、優待廃止後に配当だけで長期保有する魅力は限定的です。
長期投資では、優待廃止時の投資リスクも理解しておく必要があります。
15.最終購入判断|4名義なら775円以下から検討
ここまでの分析を踏まえ、購入目標株価を整理します。
今回は4名義×200株、合計800株保有を前提にします。
年間優待24,000円と配当4,000円を合計すると、年間総合受取額は28,000円です。
株価別のPERと総合利回り
| 株価 | 予想PER | 総合利回り | 現在からの下落率 |
|---|---|---|---|
| 894円 | 67.62倍 | 3.91% | 0% |
| 875円 | 66.19倍 | 4.00% | -2.1% |
| 850円 | 64.30倍 | 4.12% | -4.9% |
| 800円 | 60.51倍 | 4.38% | -10.5% |
| 777円 | 58.77倍 | 4.50% | -13.1% |
| 775円 | 58.62倍 | 4.52% | -13.3% |
| 750円 | 56.73倍 | 4.67% | -16.1% |
| 700円 | 52.95倍 | 5.00% | -21.7% |
| 685円 | 51.82倍 | 5.11% | -23.4% |
| 650円 | 49.17倍 | 5.38% | -27.3% |
※EPS13.22円、年間配当5円、現行優待制度が維持される前提です。
875円では積極購入しない理由
875円なら総合利回り4.0%を確保できます。
しかし、PERは約66.2倍です。
過去5期平均48.42倍を大きく上回っており、株価そのものが十分に割安とはいえません。
したがって、総合利回り4.0%という条件を達成しただけでは、購入を積極的には推奨できません。
775円ではどうか
775円では総合利回りが約4.52%になります。
ただし、PERは約58.6倍であり、依然として過去5期平均を上回っています。
このため、775円以下を通常購入の検討水準としつつ、業績改善を確認したうえで分割購入を考えたいところです。
700円以下なら魅力が高まる
700円では総合利回り5.0%、PER約53.0倍です。
さらに650円では総合利回り約5.38%、PER約49.2倍となり、過去5期平均PER48.42倍に近づきます。
優待制度と配当が維持される前提では、株価が下がるほど利回り面とPER面の魅力が改善します。
ただし、業績悪化や優待改悪が原因で株価が下落した場合は、改めて企業価値を評価する必要があります。
4段階の購入水準
| 購入判断 | 株価 | 主な理由 |
|---|---|---|
| 積極購入候補 | 700円以下 | 総合利回り5%以上 |
| 通常購入候補 | 701~775円 | 総合利回り約4.5~5% |
| 様子見 | 776~875円 | 利回りは一定水準もPERが高い |
| 原則見送り | 876円以上 | 総合利回り4%未満 |
上記は業績と優待制度に重大な悪化がない場合の購入目安です。
今回の分析では、総合利回り4.0%よりも4.5%を購入判断の中心にしたいと考えています。
直近決算が減益であり、株価のPERも高いことから、一定の安全余裕を確保したいと考えるためです。
16.100点満点による総合評価
最後に、今回の分析結果を100点満点で評価します。
| 評価項目 | 配点 | 得点 |
|---|---|---|
| 株主優待の継続可能性 | 25 | 21 |
| 財務健全性 | 20 | 12 |
| 業績の安定性・成長性 | 15 | 10 |
| 優待の実質的な魅力 | 10 | 10 |
| 配当の安定性・増配可能性 | 10 | 7 |
| 過去との優待・総合利回り比較 | 10 | 5 |
| 現在株価の割安性 | 10 | 2 |
| 合計 | 100 | 67 |
総合評価は67点です。
優待は額面どおり利用できることから、実質的な魅力を10点満点としました。
一方、現在株価894円ではPERが高く、業績と財務の両面から慎重な判断が必要です。
現在の株価では最優先の購入候補とはいえませんが、株価が下落すれば購入を検討する価値のある銘柄です。
17.まとめ|優待は継続期待。ただし株価にはこだわりたい
クリレスHDは、株主優待を重要な株主還元策と位置づけています。
自社グループ店舗で利用できる優待には、企業側にも集客や販売促進のメリットがあるため、今後も継続される可能性は比較的高いと評価しました。
一方、優待にかかる会計上の負担は増加しており、2026年2月期の優待引当金期中増加額は13.30億円に達しています。
また、直近中間決算では営業減益となり、利益率の改善が課題です。
今回追加した過去PER分析でも、現在の67.62倍は過去5期平均48.42倍を約40%上回っています。
現在894円は、株主優待の魅力を考慮しても積極的に購入したい株価ではありません。
保有方法については、800株を1名義で長期保有するよりも、家族4名義で200株ずつ保有する方が年間4,000円多く優待を受け取れます。
額面100%で利用できる前提では、4名義への分散が有利です。
購入目標株価としては、4名義×200株の場合、総合利回り4.5%を超える775円以下から検討し、700円以下でさらに積極的な購入を考えたいと思います。
ただし、買い増し時には株価だけでなく、直近の業績、財務、優待制度の変更も必ず確認します。
株主優待投資で大切なのは、優待利回りだけではありません。
「優待を長期継続できる企業を、適正または割安な株価で買う」。
この考え方を大切にしながら、今後も定期的に決算と財務を確認していきたいと思います。
参考資料
- クリレスHD公式・株主優待制度
- 2027年2月期第2四半期決算短信
- 2027年2月期第2四半期決算補足説明資料(2026年10月14日)
- 2026年2月期有価証券報告書
- クリレスHD公式・業績ハイライト
- クリレスHD公式・沿革
- 過去PER:年度別PER・株価データ(2010~2026年2月期)
※株価は2026年11月16日終値894円を基準としています。優待利回り・総合利回りは税引前、売買手数料を除いた試算です。将来の業績、株価、優待制度の継続を保証するものではありません。