結論:明治HDは「財務◎・増配◎・優待も魅力」だが、今の株価では買い増しは待ちたい
明治ホールディングス(2269)は、財務基盤の強さ・連続増配実績・株主優待の魅力を兼ね備えた、長期保有向きの銘柄だと感じています。
実際に今回、我が家にも**明治の株主優待(100株×2名義分)**が到着し、あらためて「持っていて楽しい銘柄」だと実感しました。
一方で、2026年10月30日終値4,308円では、
- 配当利回り:約2.55%
- 総合利回り:約2.90%
- 予想PER:約18.7倍
となり、私の購入基準には届いていません。
そのため、私の現時点での判断は以下のとおりです。
- 保有継続は十分あり
- 新規購入・買い増しは急がない
- 購入候補は3,100円前後
- より魅力的なのは2,750円以下
また、次回の2Q決算発表は11月12日予定です。
購入を検討するなら、次回決算で通期計画に対する進捗や原材料高への対応を確認してからでも遅くないと考えています。
1.明治HDの株主優待が到着!100株×2名義分の内容を紹介
今回は、我が家に明治ホールディングスの株主優待 100株×2名義分が届きました。
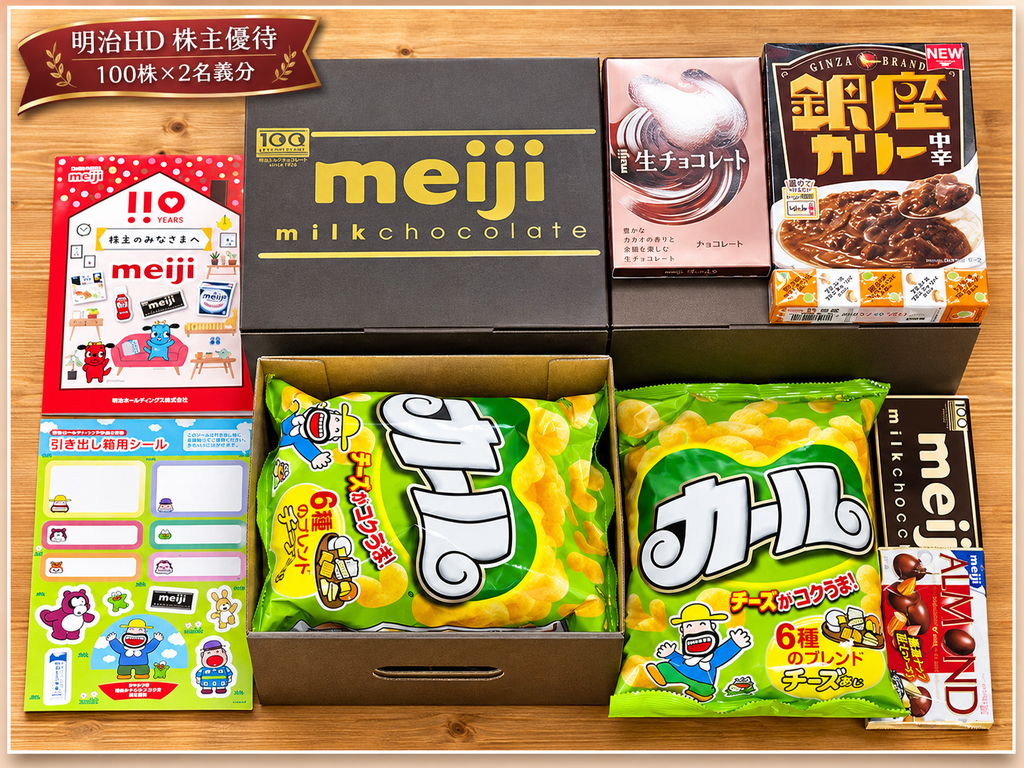
今回届いた優待は、明治らしい商品がしっかり入っていて、見た目にも楽しく、“届く楽しみがある優待”だと感じました。
お菓子や食品系の優待は、金額以上に満足感が高いです。
家族にも分かりやすく、投資の成果が目に見える形で届くのも優待投資の魅力だと思います。
明治HDの株主優待内容
| 保有株数 | 優待内容 | 権利確定月 |
|---|---|---|
| 100株以上 | 1,500円相当の自社グループ製品 | 3月末 |
| 200株以上 | 2,500円相当の自社グループ製品 | 3月末 |
| 1,000株以上 | 5,500円相当の自社グループ製品 | 3月末 |
また、明治HDは**3年以上継続保有株主向けの追加優待(長期保有感謝BOX)**も導入しており、長期保有株主を大切にしている点も好印象です。
2.明治HDはどんな会社?
明治ホールディングスは、食品と医薬品を柱とする企業です。
食品では、
- ヨーグルト
- 牛乳
- チョコレート
- プロテイン
- アイス
- チーズ
など、私たちの生活に身近な商品を多数展開しています。
さらに医薬品事業も持っているため、単なる食品メーカーではなく、食品+医薬品の2本柱で利益を稼ぐ企業という点が特徴です。
3.2026年度1Q決算を確認|好スタートだが今後もチェックは必要
2026年度第1四半期決算では、明治HDは増収・大幅増益となりました。
連結業績(2026年度1Q)
| 項目 | 25年度1Q実績 | 26年度1Q実績 | 前年同期比 |
|---|---|---|---|
| 売上高 | 2,735億円 | 2,894億円 | +5.8% |
| 営業利益 | 177億円 | 226億円 | +27.7% |
| 営業利益率 | 6.5% | 7.8% | +1.3pt |
| 親会社株主に帰属する四半期純利益 | 100億円 | 152億円 | +51.3% |
営業利益が前年同期比27.7%増と大きく伸びており、通期計画に対しても順調なスタートと言えます。
セグメント別の状況
食品セグメント
- 売上高:2,339億円(+4.1%)
- 営業利益:151億円(+10.9%)
価格改定効果や主力ブランドの堅調推移により増益を確保しました。
一方で、カカオ豆や国内生乳などの原材料コスト上昇は重しです。
医薬品セグメント
- 売上高:556億円(+13.6%)
- 営業利益:84億円(+76.3%)
抗菌薬、ワクチン、新薬の伸長が寄与し、大幅増益でした。
食品だけでなく、医薬品事業がしっかり利益を支えているのは明治HDの強みです。
4.中期経営計画で注目したいポイント
明治HDの2026中期経営計画では、以下の点に注目しています。
① 株主還元方針は前向き
- 総還元性向50%以上
- 継続的な増配を目指す
- 必要に応じて自己株取得も検討
この方針は、配当株投資家にとってかなり好印象です。
② ROIC経営の強化
- 全社WACC:5%
- セグメント別ハードルレート:食品6%、医薬品7%
- 将来的にはROIC10%水準を目指す
③ 低収益事業の整理も進めている
- 中国でデイリー事業・BtoB事業の譲渡を決定
- 国内では冷凍食品事業から撤退予定
「なんでも抱える」のではなく、収益性を重視して経営資源を配分する姿勢は評価できます。
5.配当の魅力|12期連続増配は大きな強み
明治HDは、連続増配銘柄としても魅力があります。
年間配当金の推移
| 決算期 | 年間配当金 |
|---|---|
| 2015年3月期 | 25円 |
| 2016年3月期 | 45円 |
| 2017年3月期 | 55円 |
| 2018年3月期 | 65円 |
| 2019年3月期 | 70円 |
| 2020年3月期 | 75円 |
| 2021年3月期 | 80円 |
| 2022年3月期 | 85円 |
| 2023年3月期 | 90円 |
| 2024年3月期 | 95円 |
| 2025年3月期 | 100円 |
| 2026年3月期 | 105円 |
| 2027年3月期(予想) | 110円 |
2026年3月期まで12期連続増配、さらに2027年3月期も予想どおりなら13期連続増配です。
これは、長期保有したい投資家にとって非常に大きな魅力です。
6.100株保有時の利回りを確認
2026年10月30日終値4,308円、年間配当予想110円、優待価値1,500円相当で試算します。
100株保有時の利回り
| 項目 | 数値 |
|---|---|
| 株価 | 4,308円 |
| 投資金額 | 430,800円 |
| 年間配当金 | 11,000円 |
| 優待価値 | 1,500円 |
| 配当利回り | 2.55% |
| 優待利回り | 0.35% |
| 総合利回り | 2.90% |
優待は魅力的ですが、利回り面だけで見ると現時点ではやや物足りない印象です。
7.私の8項目の投資基準で評価
ここでは、いつもの企業分析と同様に、あなたの8項目の基準値も併記して評価します。
明治HDを8項目でチェック
| 評価項目 | 私の基準(〇) | 私の基準(◎) | 明治HDの数値 | 判定 |
|---|---|---|---|---|
| 自己資本比率 | 40%以上 | 60%以上 | 60.1% | ◎ |
| PER | 15倍以下 | 10倍以下 | 18.7倍 | × |
| ROE | 8%以上 | 10%以上 | 4.6% | × |
| 配当利回り | 3.5%以上 | 4.0%以上 | 2.55% | × |
| 総合利回り(配当+優待) | 4.0%以上 | 4.5%以上 | 2.90% | × |
| 配当性向 | 40~60% | 40%以下 | 予想47.7% | 〇 |
| 連続増配年数 | 5年以上 | 10年以上 | 12期連続 | ◎ |
| 過去10年以内減配なし | 10年以内減配なし | 10年以上減配なし | 達成 | ◎ |
※PERは株価4,308円、EPS230.61円で計算
※配当利回りは年間配当110円予想で計算
※総合利回りは100株優待1,500円相当を含めて計算
※配当性向は2027年3月期予想ベース
総評
明治HDは、
- 財務の強さ
- 連続増配実績
- 減配の少なさ
は非常に魅力的です。
一方で、
- 現在のPER
- 配当利回り
- 総合利回り
- ROE
は私の基準に届いていません。
つまり、“良い会社だが、今すぐ飛びつく価格ではない”というのが率直な評価です。
8.具体的な購入価格の目安
では、いくらなら買いたいのか。
あなたの基準に照らして、具体的な購入候補価格を整理します。
株価別の目安
| 株価 | 配当利回り | 総合利回り | 予想PER | 判断 |
|---|---|---|---|---|
| 4,308円 | 2.55% | 2.90% | 18.7倍 | 見送り |
| 3,450円 | 3.19% | 3.62% | 15.0倍 | 監視強化 |
| 3,100円 | 3.55% | 4.03% | 13.4倍 | 購入検討ライン |
| 3,000円 | 3.67% | 4.17% | 13.0倍 | かなり有力 |
| 2,750円 | 4.00% | 4.55% | 11.9倍 | 積極検討ライン |
| 2,300円 | 4.78% | 5.43% | 10.0倍 | 理想水準 |
私の判断
- 3,450円前後:PER15倍付近で監視強化
- 3,100円前後:配当利回り3.5%超、総合利回り4%超で購入検討
- 2,750円以下:配当利回り4%、総合利回り4.5%超でかなり魅力的
したがって、私の本命購入価格は3,100円前後です。
9.次に注目したいのは11/12の2Q決算
現時点では1Qが好スタートだったものの、今後も確認したいポイントがあります。
特に注目したいのが、11月12日予定の第2四半期決算発表です。
2Qでは以下を確認したいです。
- 通期営業利益1,000億円計画に対する進捗
- カカオや乳原料など原材料高の影響
- 価格改定効果が継続しているか
- 中国事業や構造改革の進み具合
- 配当予想110円の維持可否
明治HDは良い会社だからこそ、慌てて買うより、2Q決算を見てから判断するのも有効だと思います。
10.まとめ|優待は魅力的、でも買いは焦らず
明治ホールディングスは、
- 株主優待の満足感が高い
- 12期連続増配(予想では13期連続)
- 財務基盤が強い
- 中長期で安心感がある
という点で、とても魅力的な銘柄です。
今回、我が家にも100株×2名義分の株主優待が届き、あらためて長期保有したくなる銘柄だと感じました。
ただし、投資は「良い会社かどうか」だけでなく、どの価格で買うかがとても大切です。
現時点の4,308円では、私の基準ではまだ割安感がありません。
そのため、現時点での私の結論は次のとおりです。
明治HDは保有継続に適した優良銘柄。新規購入・買い増しは、3,100円前後を目安に検討したい。次回の2Q決算(11/12)も重要な確認ポイント。