結論:インデックス投資は投資初心者にもおすすめできる資産形成の方法
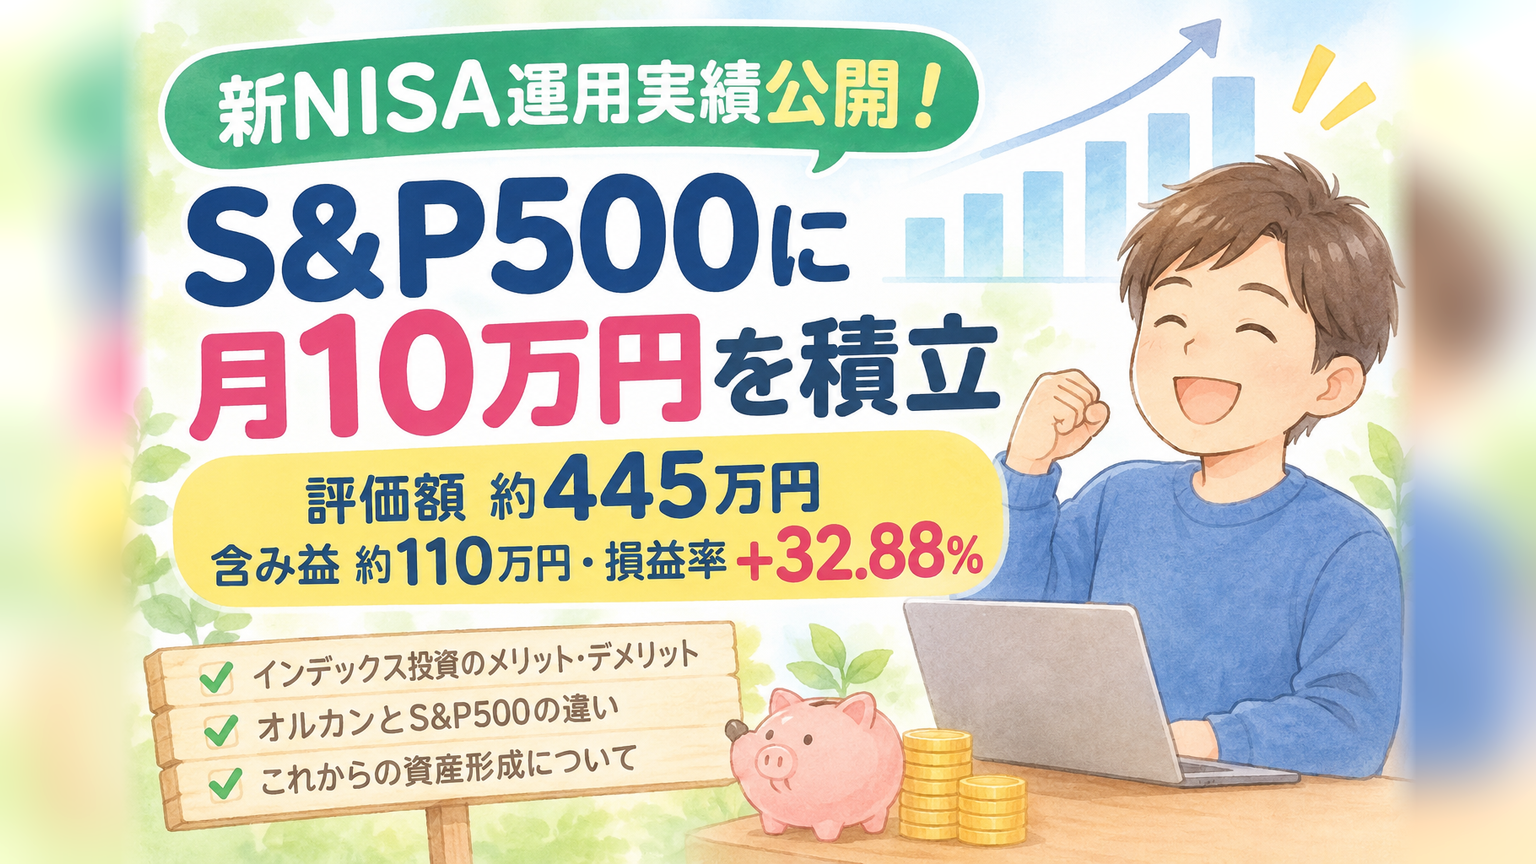
私は2024年1月の新NISA開始から、「eMAXIS Slim 米国株式(S&P500)」に毎月10万円ずつ積立投資を続けています。
今回の運用実績は、次のとおりです。
- 評価額:4,451,694円(約445万円)
- 含み益:+1,101,599円(約110万円)
- 損益率:+32.88%
毎月10万円をコツコツ積み立ててきた結果、現在は約110万円の含み益が生まれています。
インデックス投資の魅力は、個別企業の業績を細かく分析しなくても、幅広い企業に分散投資しながら市場全体の成長を取り込めることです。
もちろん、短期間で大きな資産を築ける方法ではありませんし、株価下落によって元本割れする可能性もあります。
しかし、長期・積立・分散を基本に、時間を味方につけて資産形成を進める方法として、投資初心者にもおすすめできると考えています。
今回は、私の新NISAでの積立実績を公開するとともに、インデックス投資のメリット・デメリット、そして「eMAXIS Slim 全世界株式(オール・カントリー)」(以下、オルカン)ではなくS&P500を選んでいる理由について紹介します。
1.2024年1月から始めたS&P500の積立投資実績
私が新NISAを始めたのは2024年1月です。
投資先に選んだのは、三菱UFJアセットマネジメントが運用する「eMAXIS Slim 米国株式(S&P500)」です。
積立額は毎月10万円。新NISAのつみたて投資枠を活用して、コツコツと買い付けを続けています。
今回の運用実績は次のとおりです。
S&P500の運用実績
| 項目 | 実績 |
|---|---|
| 投資開始 | 2024年1月 |
| 毎月の積立額 | 100,000円 |
| 投資信託 | eMAXIS Slim 米国株式(S&P500) |
| 評価額 | 4,451,694円 |
| 含み益 | +1,101,599円 |
| 損益率 | +32.88% |
※評価額・含み益・損益率は日々変動します。
約445万円の資産に成長!含み益は約110万円
今回の運用実績で特にうれしいのは、含み益が約110万円まで増えていることです。
毎月10万円という積立を続けてきたことで、運用資産が少しずつ大きくなり、利益が資産全体を押し上げてくれています。
もちろん、この結果が今後も続く保証はありません。
株式市場は好調な時期もあれば、大きく下落する時期もあります。それでも、日々の株価に一喜一憂せず、毎月決まった金額を積み立てることを基本方針にしています。
私が大切にしているのは、短期的な利益を追いかけることではなく、将来の資産形成に向けて投資を継続することです。
2.インデックス投資とは?初心者にもおすすめできる理由
インデックス投資とは、日経平均株価やS&P500など、市場全体の値動きを表す指数に連動する運用成果を目指す投資方法です。
例えば、S&P500に連動する投資信託を購入すれば、アメリカを代表する約500社の大型株にまとめて投資できます。
個別企業を一社ずつ選ぶ必要がなく、特定企業の業績悪化による影響も分散できます。
私がインデックス投資を初心者におすすめする理由は、投資に多くの時間をかけなくても、世界や国の株式市場全体の成長を取り込める可能性があるからです。
インデックス投資のメリット
① 個別株の銘柄選びが不要
個別株投資では、企業の決算、財務状況、業界動向、配当政策など、さまざまな情報を分析する必要があります。
一方、インデックス投資では、指数に連動する投資信託を購入することで、多数の企業にまとめて投資できます。
投資先の企業を一社ずつ選ぶ必要がないため、投資初心者でも始めやすい方法です。
② 市場平均に近い運用成果を目指せる
インデックス投資の大きな魅力は、市場全体の成長を取り込めることです。
個別株投資では、企業選びを間違えると市場全体が上昇していても損失を抱える可能性があります。
しかし、インデックス投資なら指数を構成する多くの企業に分散投資できるため、特定企業の業績悪化が資産全体に与える影響を抑えられます。
もちろん市場平均に連動することを目指す商品なので、市場平均を大きく上回る成績を必ず得られるわけではありません。
それでも、投資初心者が個別株で市場平均を上回ろうとするより、まずは市場全体の成長を取り込む方法を選ぶことは合理的だと考えています。
③ 少額から積立投資ができる
投資には大きな資金が必要だと思っている方も多いかもしれません。
しかし、投資信託なら金融機関や商品によっては100円から購入できます。
最初から毎月10万円を投資する必要はありません。
まずは毎月1,000円でも構いません。
少額でも実際に投資を経験することで、基準価額の変動や含み益・含み損の意味、長期投資の仕組みを理解できるようになります。
④ 運用にかかる手間が少ない
毎月の積立設定をしておけば、自動的に買い付けを続けられます。
日々の株価を確認して売買のタイミングを考える必要もありません。
仕事や家事、子育てで忙しい方でも、資産形成を継続しやすいことは大きなメリットです。
3.インデックス投資のデメリットも理解しておこう
メリットの多いインデックス投資ですが、当然デメリットもあります。
① 短期間で大きな資産を築くのは難しい
インデックス投資は、短期間で資産を何倍にも増やすことを目的とした投資方法ではありません。
毎月1万円や3万円、10万円と積立を続けても、最初のうちは投資元本そのものが小さいため、資産の増加を実感しにくいことがあります。
資産形成には時間が必要です。
長期間にわたって積立を続け、運用で得られた利益がさらに利益を生む複利効果を活用することが大切です。
② 株価下落によって元本割れする可能性がある
インデックス投資は元本保証ではありません。
例えば、リーマンショックやコロナショックのように、株式市場全体が大きく下落する局面では、投資信託の評価額も大きく下がります。
含み益が出ていても、相場環境によっては含み損に転じる可能性があります。
そのため、生活費や近い将来に使う予定のお金まで投資に回すことはおすすめしません。
③ 市場平均以上のリターンを狙いにくい
インデックス投資は市場平均に連動することを目指すため、特定の成長企業を早期に発見して大きな利益を狙う個別株投資とは性質が異なります。
市場全体が伸び悩めば、インデックス投資の成果も伸び悩みます。
大きなリターンを狙うというより、市場全体の成長を長期的に取り込む投資方法と理解しておく必要があります。
4.オルカンとS&P500の違い
インデックス投資を始める際、多くの方が迷うのが「オルカン」と「S&P500」のどちらを選ぶかという問題ではないでしょうか。
どちらも人気の高いインデックスファンドですが、投資対象には違いがあります。
オルカンとS&P500の違い
| 比較項目 | オルカン | S&P500 |
|---|---|---|
| 投資対象 | 全世界の株式 | アメリカの大型株 |
| 投資地域 | 先進国・新興国 | アメリカ |
| 分散効果 | 国・地域を幅広く分散 | 米国内で分散 |
| 主な特徴 | 世界経済全体の成長を期待 | 米国企業の成長を期待 |
| 主なリスク | 世界的な株安・為替変動 | 米国市場への集中・為替変動 |
オルカンは全世界の株式に投資する商品ですが、決して世界各国に均等に投資しているわけではありません。
世界の株式市場における時価総額の大きさを反映するため、アメリカ株の比率が大きくなっています。近年は米国株が全体の6割強を占める水準です。
つまり、オルカンを購入しても、実際には資産のかなりの部分がアメリカ株式に投資されていることになります。
私がS&P500を選ぶ理由はアメリカの将来性
私がオルカンではなくS&P500を選んでいる最大の理由は、今後もアメリカ経済とアメリカ企業が成長していくと考えているからです。
私は、少なくとも自分が生きている間は、アメリカが世界経済の中心的な存在であり続け、企業の成長も期待できると考えています。
IT、AI、半導体、医療、金融など、世界を代表する企業が数多く存在し、世界中から優秀な人材や資金が集まるアメリカには、まだまだ成長余地があると期待しています。
オルカンの大きな割合をアメリカ株が占めているなら、私はその部分をさらに増やして、アメリカに集中投資したいと考えました。
オルカンよりもS&P500の方が、将来的に高いリターンを得られる可能性があると期待しているためです。
ただし、これはあくまでも私自身の投資判断です。
アメリカが今後も必ず成長するとは限りませんし、S&P500がオルカンを上回る保証もありません。
アメリカ経済が長期間低迷した場合には、S&P500の方が大きな影響を受ける可能性があります。
私は、そのリスクを理解したうえで、S&P500への積立投資を選んでいます。
若い人や子どもの長期投資にはオルカンをおすすめしたい
一方で、私がすべての人にS&P500をすすめるわけではありません。
特に、これから何十年も投資を続けられる若い方や、子どもの将来に向けて長期運用する資金であれば、私はオルカンをおすすめしたいと考えています。
その理由は、投資先を世界中に分散できるからです。
今後、アメリカ以外の国が大きく成長する可能性も十分にあります。
オルカンなら、世界の株式市場の時価総額に応じて国別の投資比率が変化していくため、将来どの国が成長するかを自分で予測する必要がありません。
また、アメリカ一国への集中投資に不安がある方にも、オルカンの方が精神的に保有しやすいと思います。
私の考えをまとめると次のとおりです。
- アメリカの成長を強く期待する人:S&P500
- 世界中に分散投資したい人:オルカン
- 米国一国への集中投資が不安な人:オルカン
- 長期間の資産形成をシンプルに続けたい人:オルカンも有力な選択肢
大切なのは、どちらが優れているかを決めることではありません。
自分が納得して長期間保有できる投資先を選ぶことだと思います。
5.物価高が続く今、預貯金だけで大丈夫?
私が資産運用を大切にしている理由の一つに、近年の物価上昇があります。
食料品、日用品、光熱費など、日常生活に必要なものの値上がりを実感している方も多いのではないでしょうか。
総務省統計局の発表によると、2026年9月の全国消費者物価指数は前年同月比で2.1%上昇しています。
物価が上昇するということは、同じ金額のお金で購入できる商品やサービスが少なくなるということです。
例えば、銀行預金に100万円を置いていても、預金金額が変わらない一方で物価が上がれば、実質的な購買力は低下してしまいます。
もちろん、資産運用をすれば必ず物価上昇に勝てるわけではありません。
株式市場が下落すれば、一時的に資産が大きく減少することもあります。
それでも、私はこれからの時代、預貯金だけに頼るのではなく、資産運用を取り入れることが家計を守るために重要だと考えています。
私にとって、インデックス投資は物価上昇に備えるための資産形成の土台です。
預貯金で生活防衛資金を確保しながら、長期的に使う予定のないお金を運用に回す。
このバランスが大切だと思っています。
6.投資が怖い方は、まず毎月1,000円から始めてみよう
投資を始めたいけれど、損をするのが怖い。
何を購入すればよいのかわからない。
このように感じている方もいると思います。
投資は、実際に経験することで少しずつ理解できるようになります。
最初から毎月10万円を積み立てる必要はありません。
まずは毎月1,000円でも構いません。
少額であれば、株価が下がったときの精神的な負担も比較的小さくできます。
そして、積立を続けながら、株価の変動や資産の増減を経験していけばよいと思います。
ただし、投資信託にも元本割れのリスクがあります。生活費や緊急時に必要なお金は確保したうえで、無理のない範囲で始めましょう。
2024年から始まった新NISAでは、つみたて投資枠を年間120万円まで利用できます。
毎月10万円の積立なら、年間120万円の枠をちょうど活用できます。
利益に対して税金がかからない非課税制度を利用できることも、新NISAの大きな魅力です。
7.まとめ:時間を味方につけてインデックス投資を続けよう
今回は、2024年1月から毎月10万円ずつ積み立てているS&P500の運用実績と、私がインデックス投資を続ける理由について紹介しました。
今回の運用実績は次のとおりです。
- 評価額:約445万円
- 含み益:約110万円
- 損益率:+32.88%
現時点では順調に資産が増えていますが、今後も同じような成績が続くとは限りません。
株式市場が大きく下落する時期もあるでしょう。
それでも、私は長期的なアメリカ企業の成長を信じて、S&P500への積立投資を継続していく予定です。
インデックス投資は、短期間で大きな資産を築くための方法ではありません。
時間をかけて、少しずつ資産を増やしていく方法です。
投資初心者でも市場全体の成長を取り込める可能性があり、忙しい方でも続けやすいことが大きな魅力だと思います。
近年の物価上昇を考えると、預貯金だけに頼るのではなく、資産運用を家計に取り入れることは、これからの時代に必要な選択肢だと考えています。
まずは毎月1,000円からでも構いません。
大切なのは、完璧なタイミングで投資を始めることではなく、無理のない金額で一歩を踏み出し、長く続けることです。
私もインデックス投資を資産形成の土台として、これからもコツコツと積立を続けていきたいと思います。
※本記事は筆者個人の投資経験・見解を紹介するものであり、特定の金融商品の購入を推奨するものではありません。投資信託には価格変動リスクや為替変動リスクがあり、元本割れする可能性があります。投資判断はご自身の責任でお願いいたします。